반응형

비트코인 볼린저밴드 하단 이탈이 10월 29일 일봉에서 나왔는데, 지난 2년 8개월 동안 같은 신호가 나온 27번 중 다음날 오른 건 18번(66.7%)이었습니다. 그럼 내일은 반등이냐 싶으시겠지만, 이번처럼 밴드가 아주 좁아진 상태에서 깨진 경우는 결과가 정반대였어요. 비트코인 볼린저밴드가 뭔지부터 지금 차트에 어떻게 읽히는지까지 질문 네 개로 정리해 봅니다.

Q1. 볼린저밴드가 뭔가요?

(이 글의 수치는 2026년 10월 30일 오전 10시(KST) 바이낸스 BTCUSDT 일봉(UTC 기준) 데이터로 필자가 직접 계산했습니다.)

볼린저밴드는 최근 20일 평균 가격(가운데 선)에 가격이 평소 얼마나 흔들렸는지(표준편차)의 2배를 위아래로 더하고 빼서 그린 띠입니다. 쉽게 말해 "요즘 이 정도면 평범한 움직임"이라는 울타리예요. 가격이 정규분포를 따른다면 이론상 대부분(약 95%)이 이 울타리 안에 머물러야 하니, 울타리 밖으로 나갔다는 건 그만큼 드문 움직임이 나왔다는 뜻이죠.

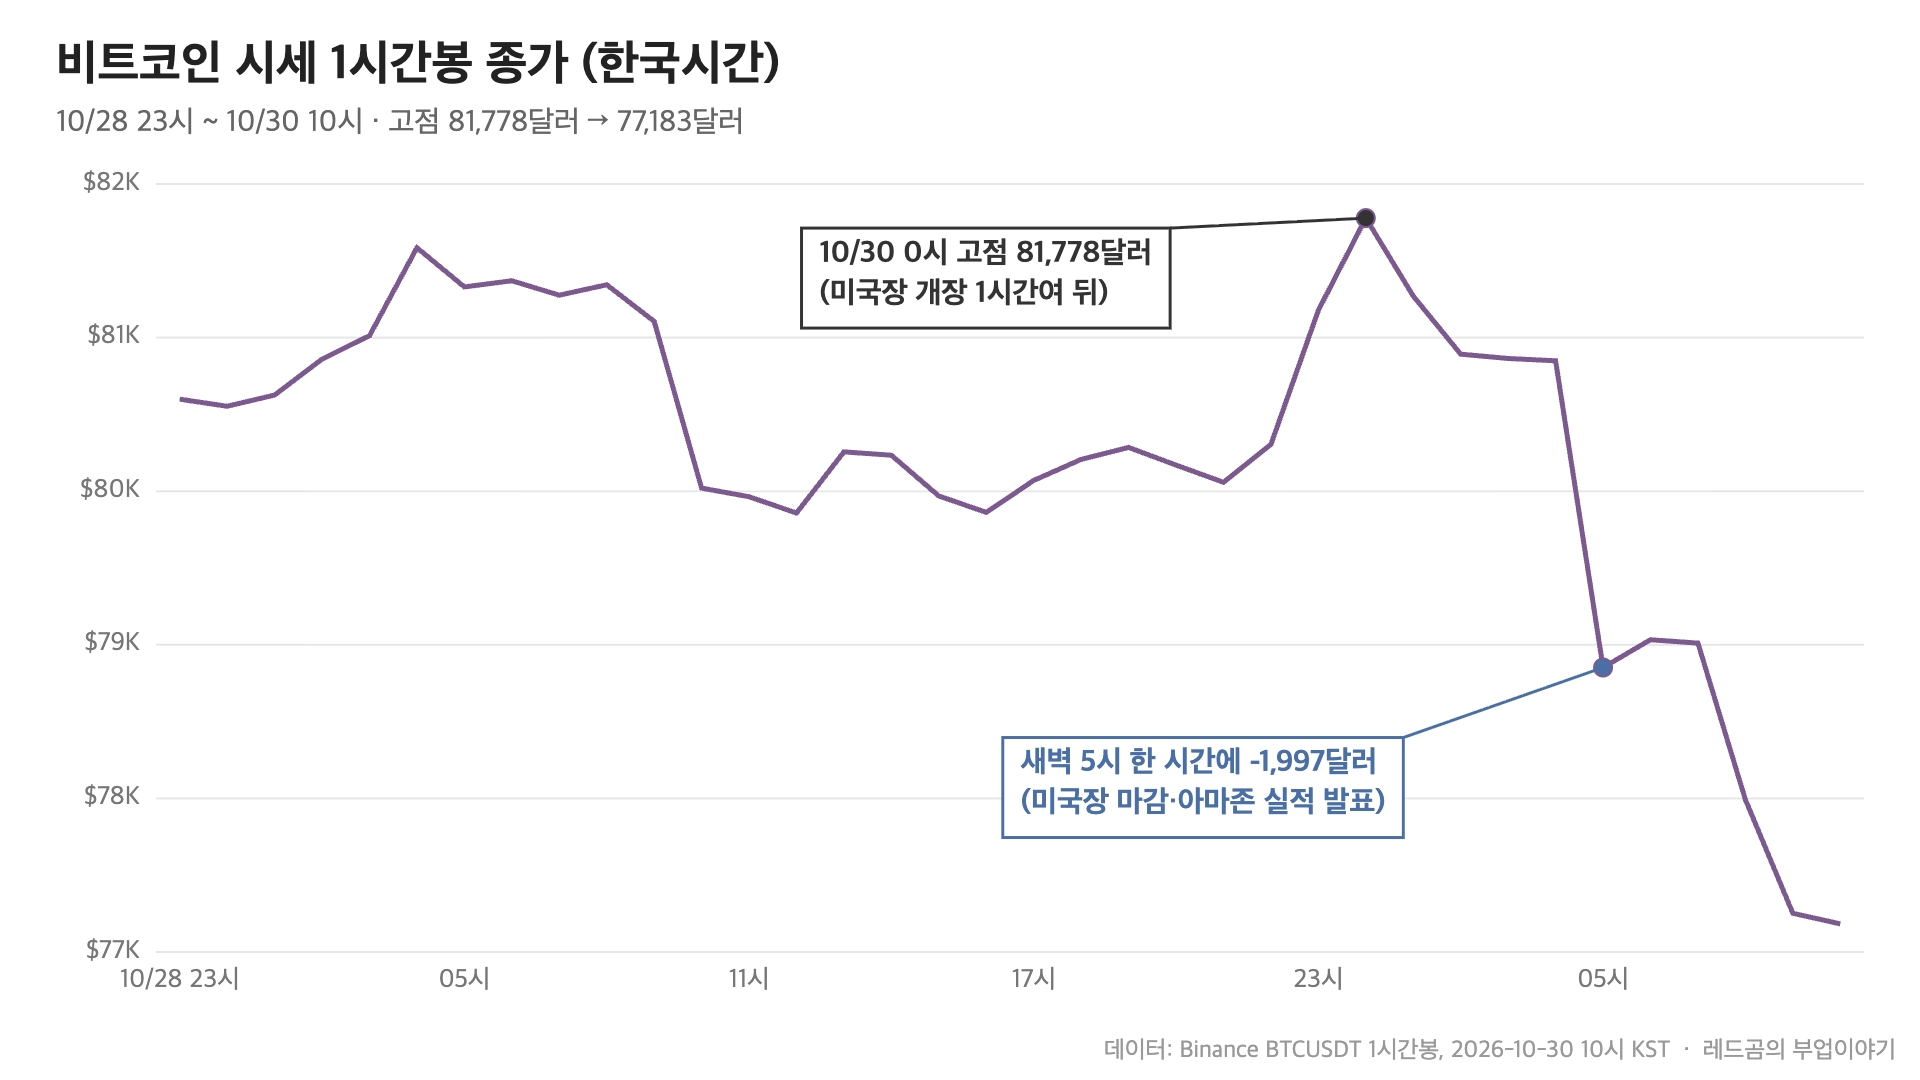
비트코인 일봉 종가와 볼린저밴드(20일, ±2σ), 10/29 종가 77,992달러로 하단선 79,000달러 이탈
비트코인 일봉 종가와 볼린저밴드(20일, ±2σ), 최근 90일 (데이터: Binance BTCUSDT 일봉, 2026-10-30 10시 KST 기준)

Q2. 지금 비트코인 볼린저밴드는 어떤 상태인가요?

10월 29일 종가가 77,992달러로 하단선(79,000달러)보다 약 1,000달러 아래에서 마감했습니다. 전날까지는 밴드 안에 있다가 이날 처음 밖으로 나간 거라 "하단 이탈 첫날"에 해당해요. 30일 봉도 아직 진행 중이지만 77,183달러로 하단선(78,138달러) 아래에 머물고 있습니다. 왜 이렇게 빠졌는지는 오늘 오전에 정리한 비트코인 시세 8만 달러 붕괴, 나스닥과 상관계수 0.67까지 붙었다에 자세히 적어 뒀어요.

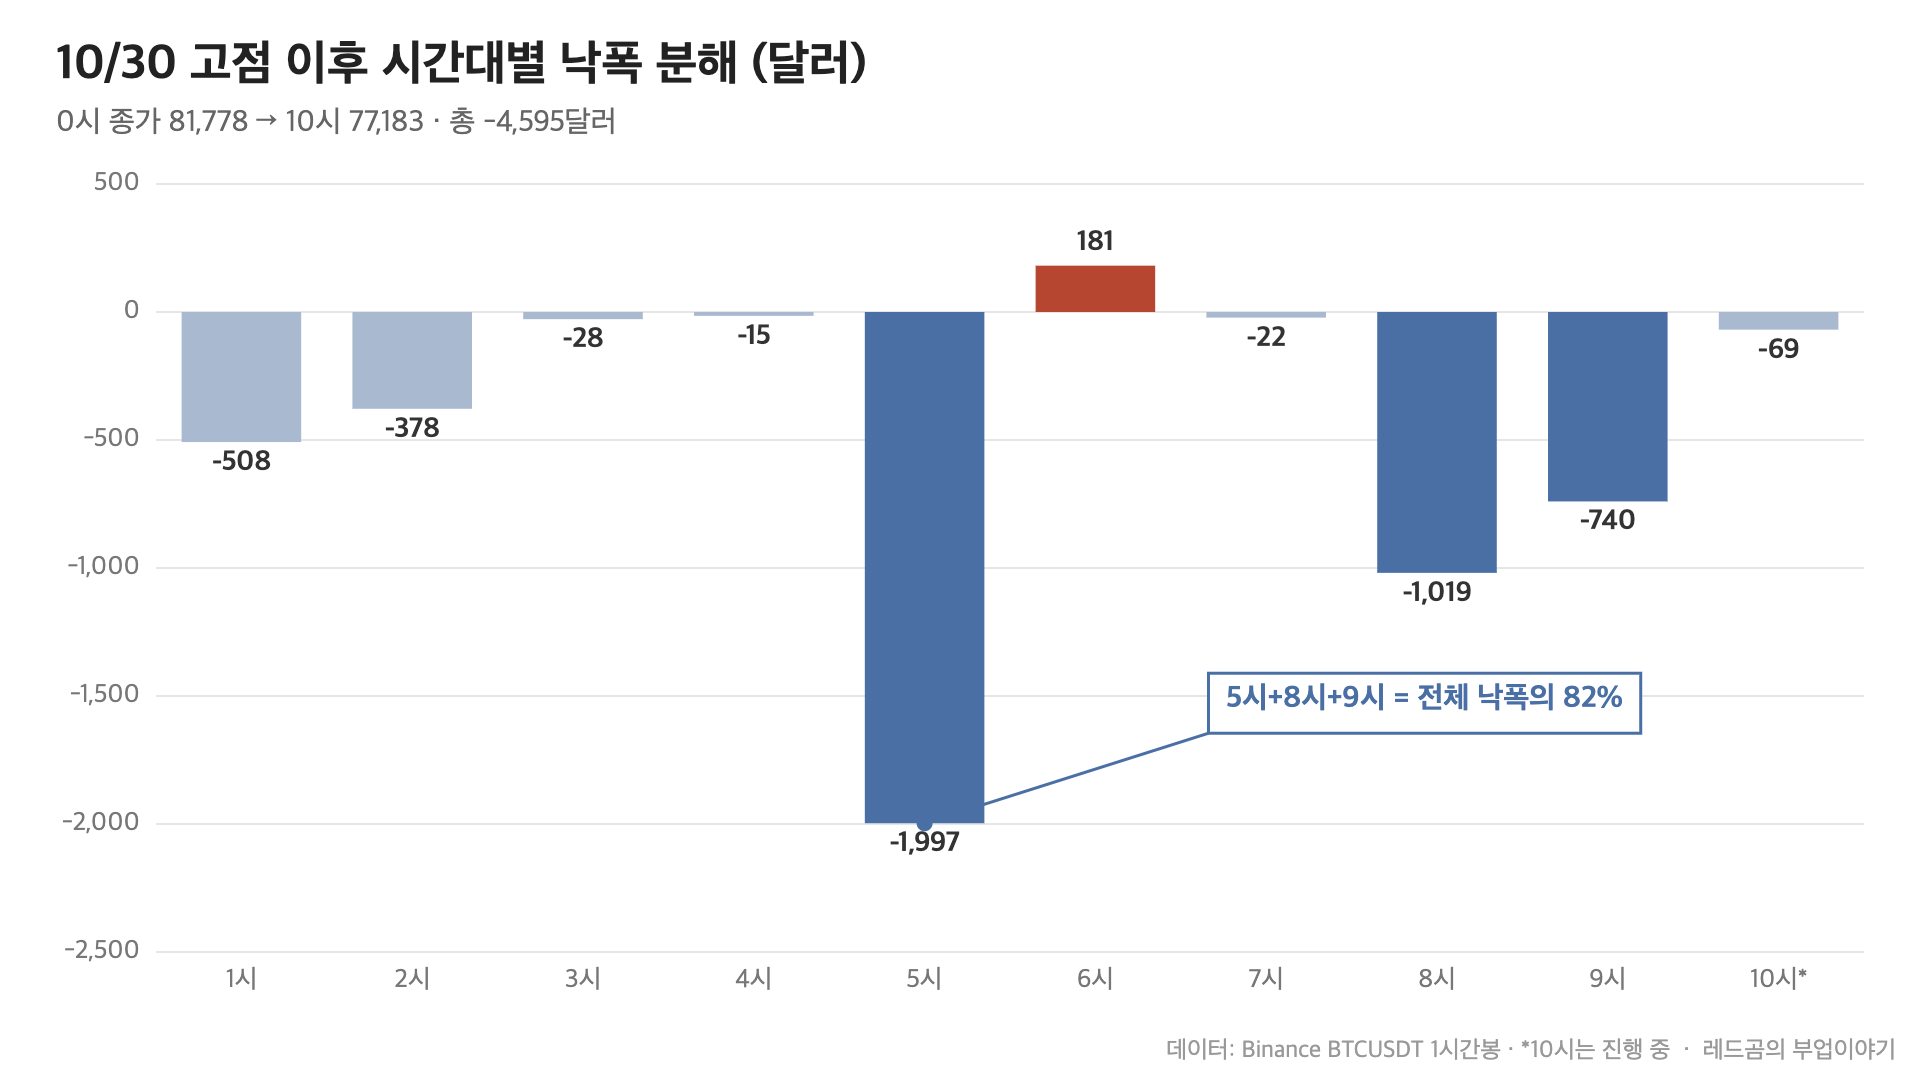
필자가 더 눈여겨본 건 밴드의 폭입니다. 이탈 직전인 10월 27일 밴드 폭(밴드 너비 ÷ 20일 평균)은 5.1%까지 좁아져 있었는데, 980일 전체에서 이보다 좁았던 날은 약 2%뿐이었어요. 거의 바닥까지 눌려 있던 스프링이 아래쪽으로 튄 모양새입니다.
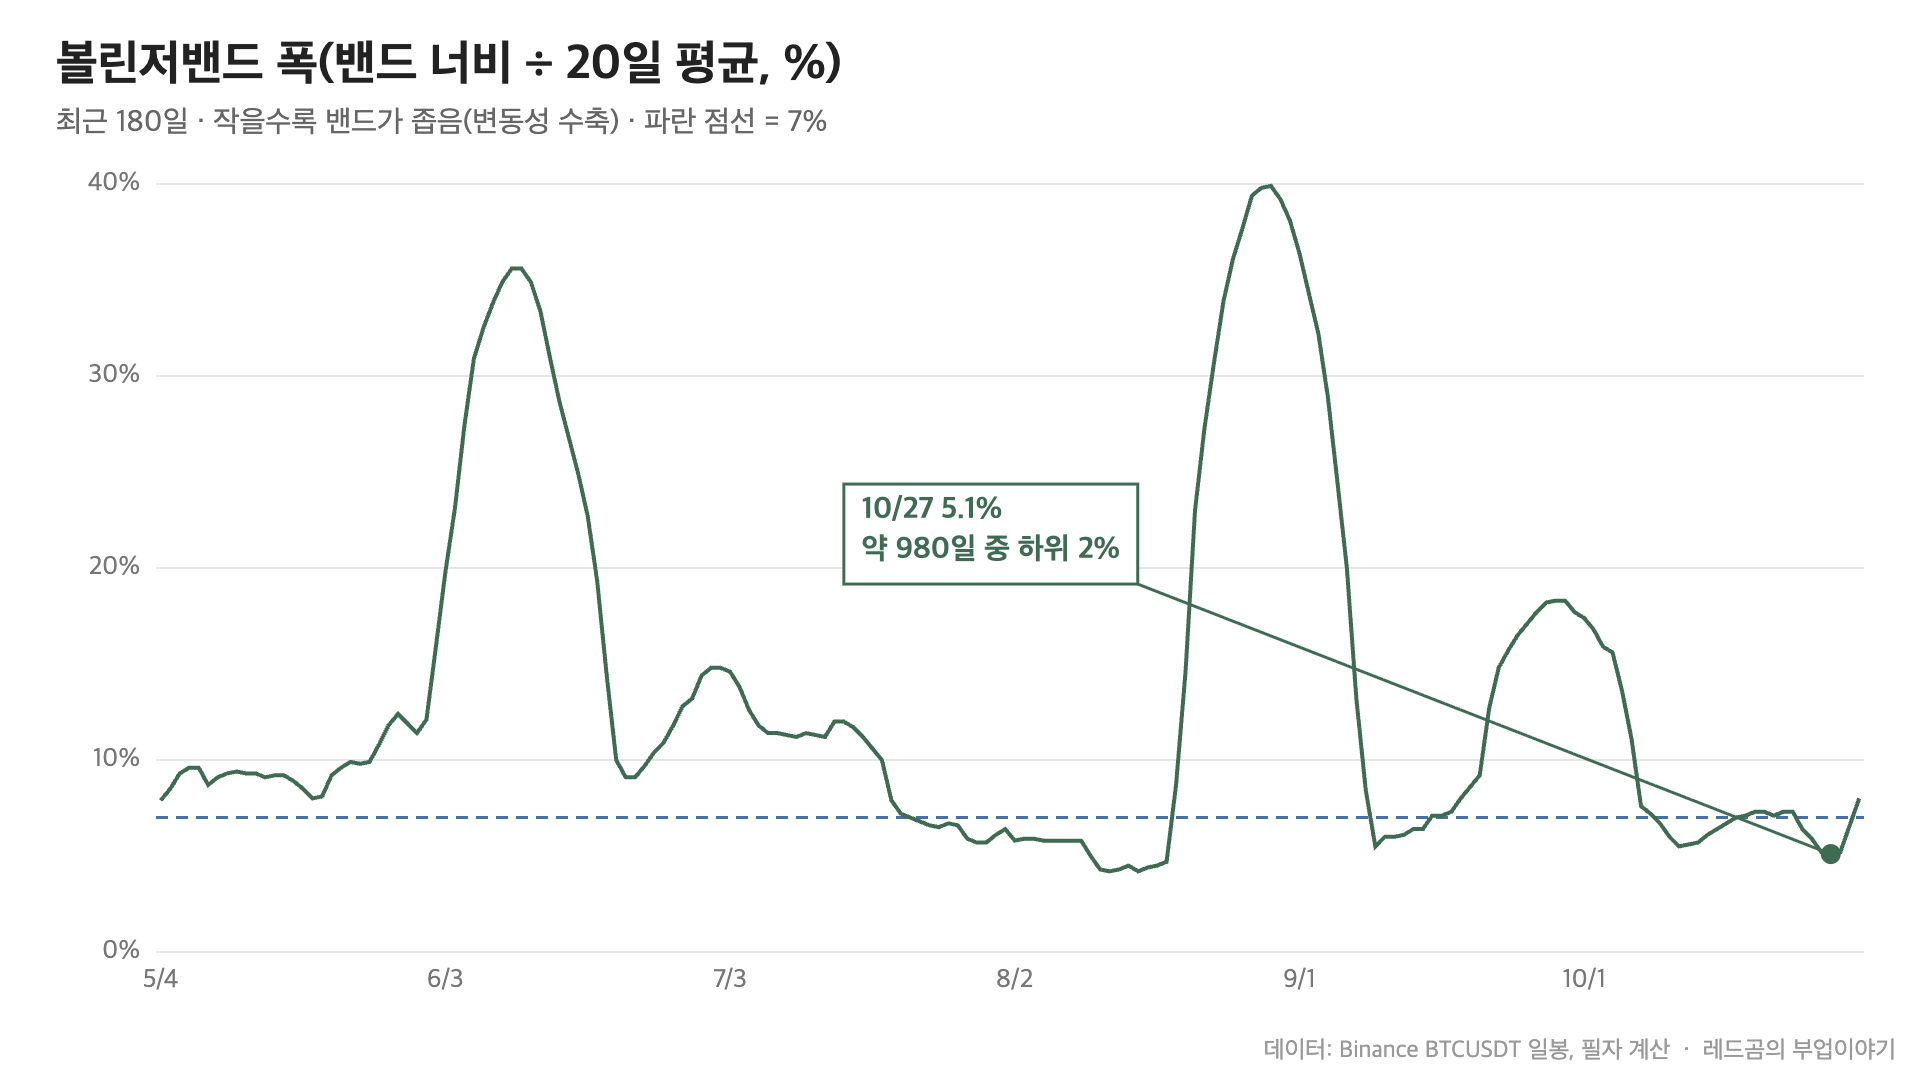
비트코인 볼린저밴드 폭 최근 180일, 10/27 5.1%로 약 980일 중 하위 2%
볼린저밴드 폭(밴드 너비 ÷ 20일 평균), 최근 180일 (데이터: Binance BTCUSDT 일봉, 필자 계산)

Q3. 비트코인 볼린저밴드 하단 이탈 뒤엔 보통 반등하나요?

그래서 직접 백테스트를 돌려봤습니다. 조건은 이렇게 잡았어요.

  • 기간: 2024년 2월 ~ 2026년 10월, 바이낸스 비트코인 일봉 약 980일
  • 신호: 전날 종가는 하단선 안, 당일 종가가 하단선 아래로 마감한 "이탈 첫날"
  • 매수 가정: 신호 당일 종가에 사서 1·3·7일 뒤 종가와 비교
  • 기준선: 신호와 상관없이 아무 날이나 샀을 때의 같은 기간 성적
  • 제외: 결과가 아직 안 나온 10월 29일 신호는 표본에서 빼고 따로 봄
구분 표본 1일 뒤 상승 확률 / 평균 3일 뒤 7일 뒤
하단 이탈 전체 27번 66.7% / -0.20% 55.6% / +0.07% 59.3% / +0.70%
아무 날이나(기준선) 약 975일 50.2% / +0.07% 52.7% / +0.21% 51.5% / +0.44%
넓은 밴드(7% 이상)에서 이탈 24번 70.8% / -0.01% 58.3% / +0.42% 62.5% / +1.09%
좁은 밴드(7% 미만)에서 이탈 3번 33.3% / -1.66% 33.3% / -2.71% 33.3% / -2.41%

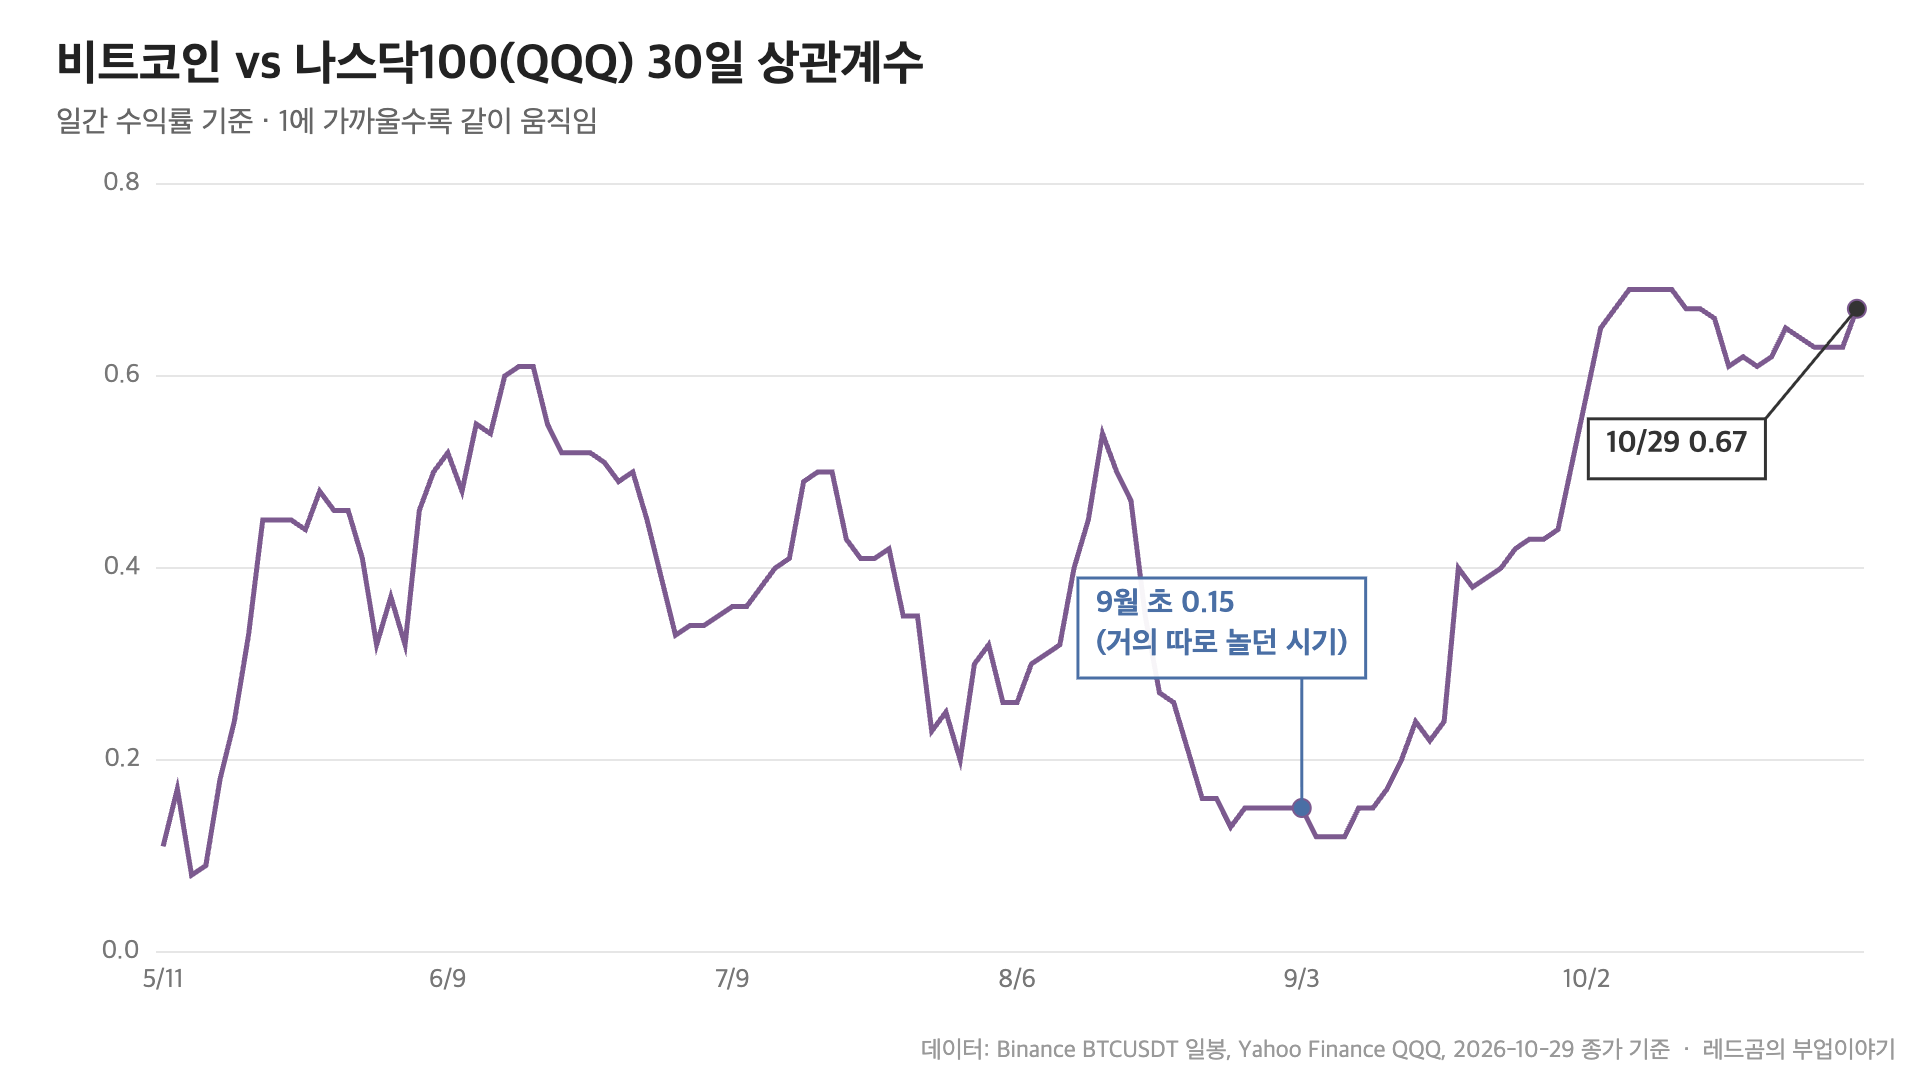
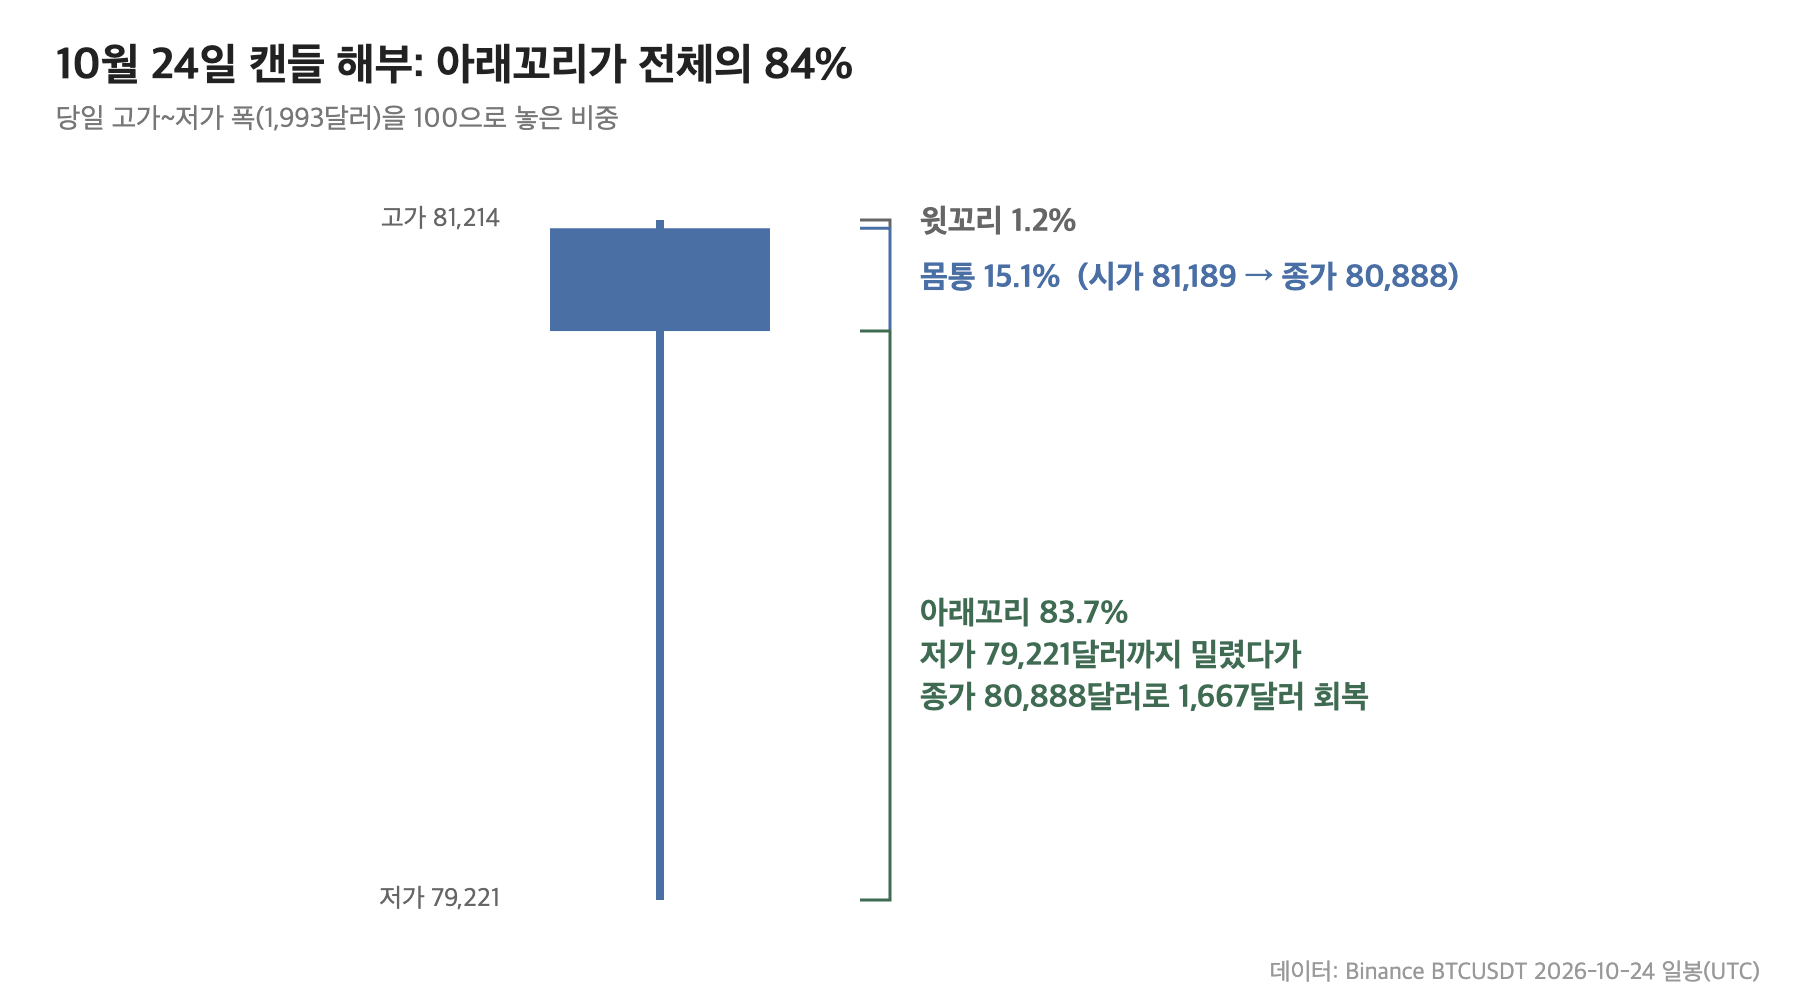
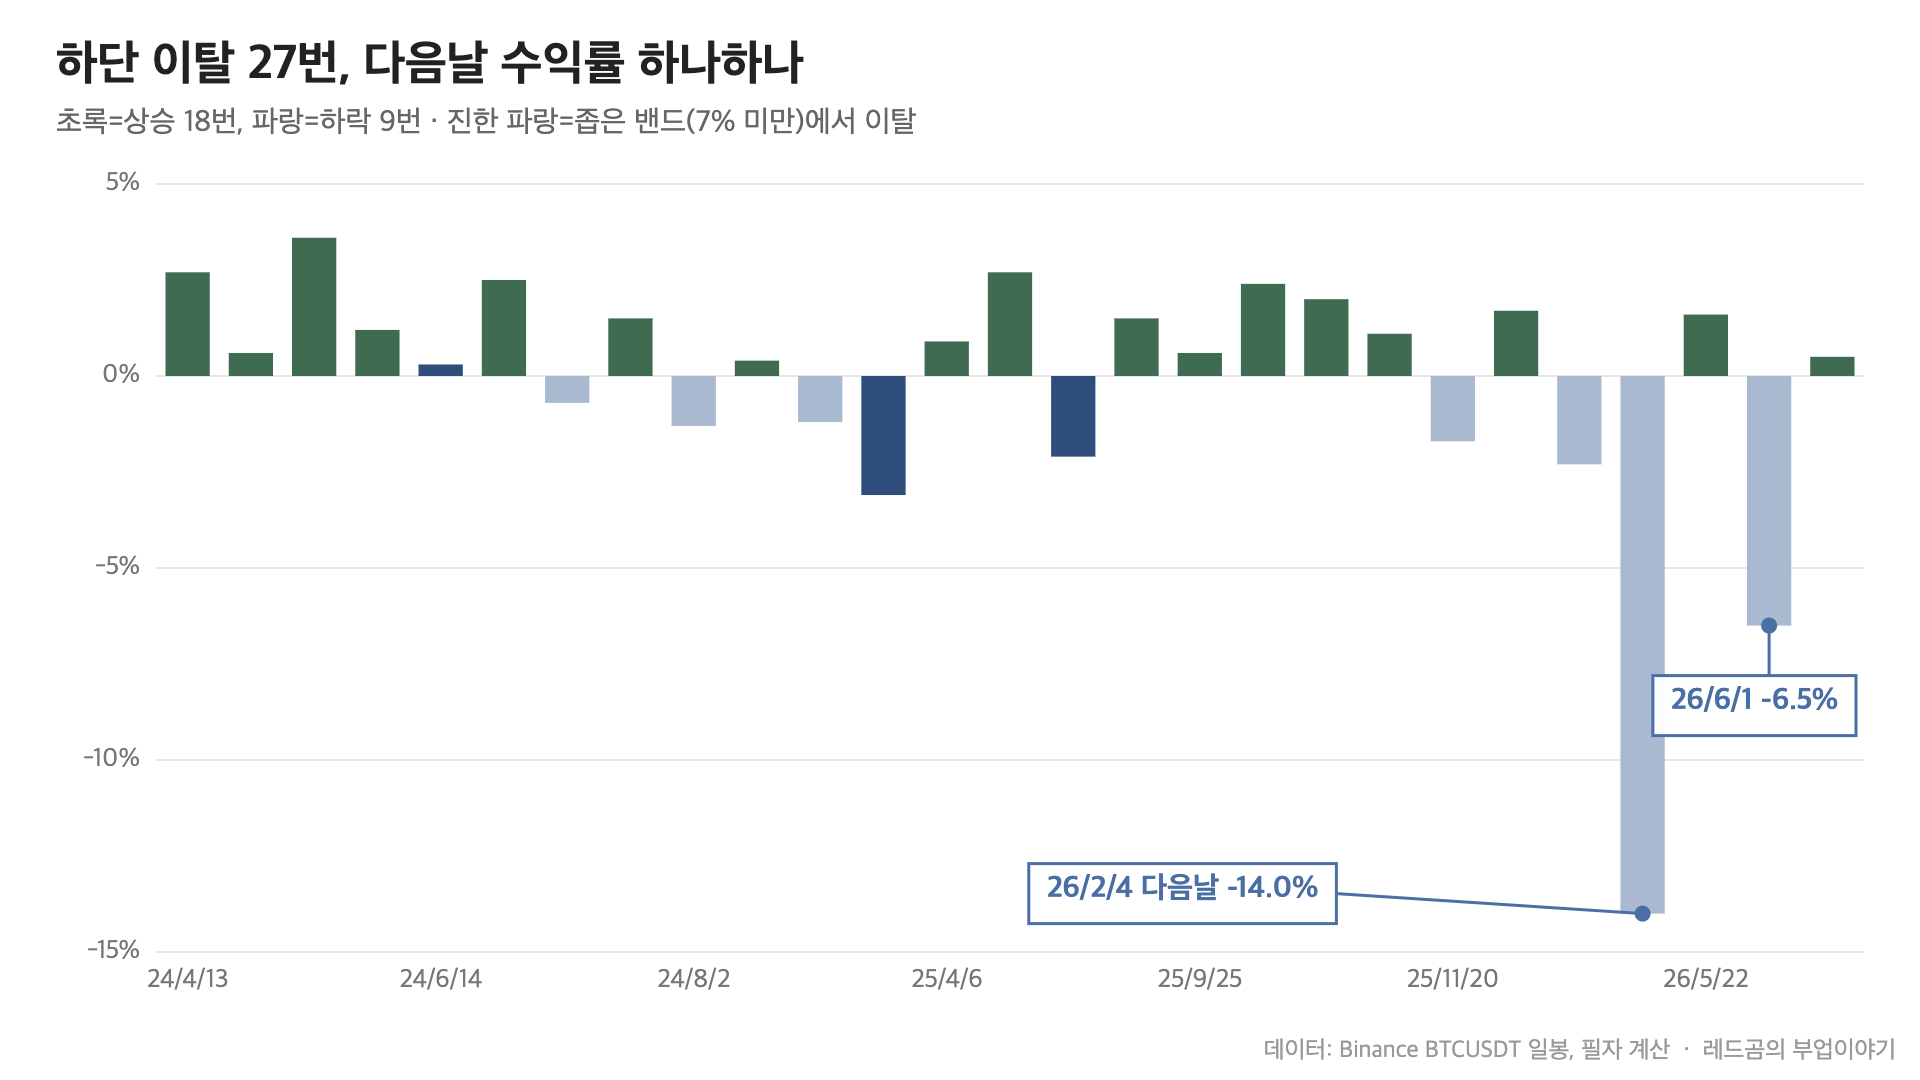
확률만 보면 꽤 그럴듯하죠. 다음날 오를 확률이 66.7%로 기준선(50.2%)보다 16%p 높습니다. 허나 평균 수익률은 오히려 -0.20%로 기준선보다 나빠요. 이긴 날은 대개 1~3% 남짓 오르고, 진 날은 한 번에 크게 빠졌기 때문입니다. 2026년 2월 4일 이탈 다음날은 -14.0%, 6월 1일 다음날은 -6.5%였어요;;
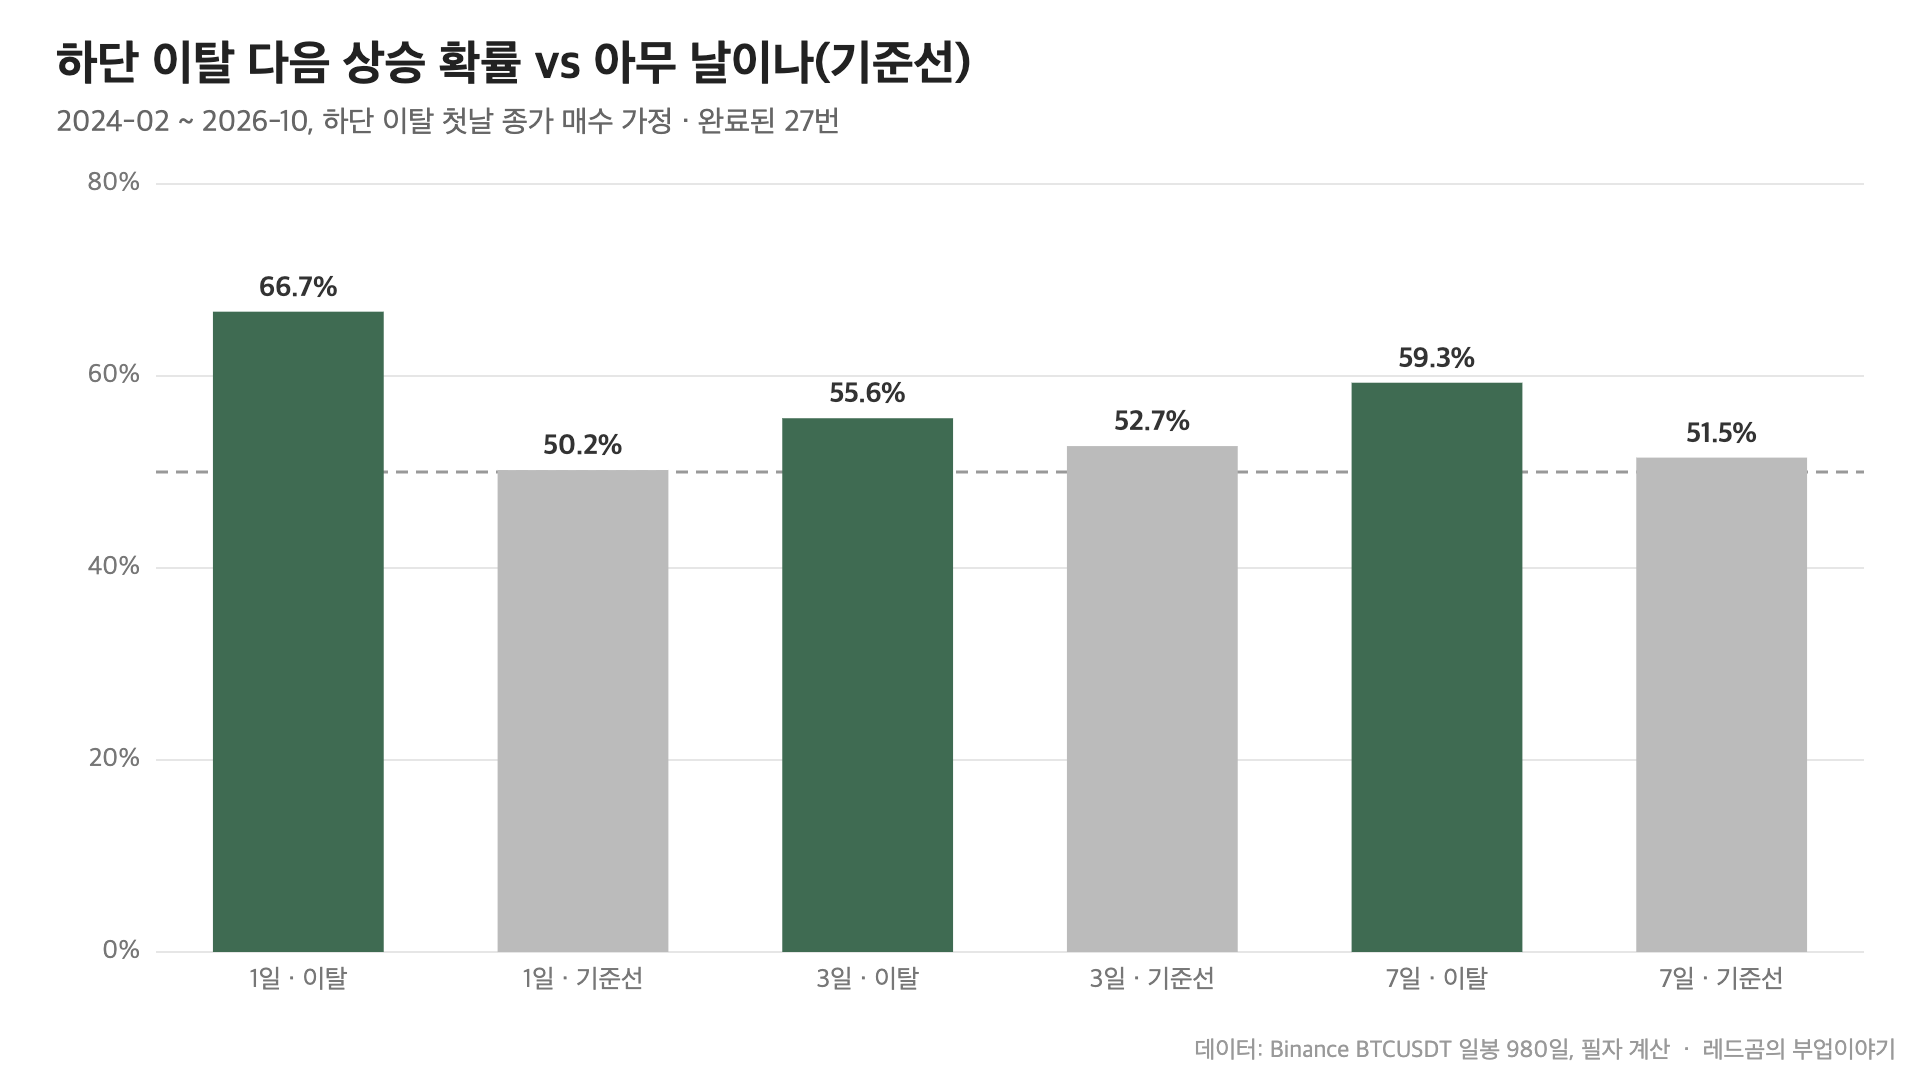
비트코인 볼린저밴드 하단 이탈 후 1·3·7일 상승 확률 vs 기준선, 1일 66.7% vs 50.2%
하단 이탈 후 1·3·7일 상승 확률과 기준선 비교, 완료된 신호 27번 (데이터: Binance BTCUSDT 일봉, 필자 계산)
비트코인 볼린저밴드 하단 이탈 27번의 다음날 수익률, 상승 18번·하락 9번
하단 이탈 27번 각각의 다음날 수익률 (데이터: Binance BTCUSDT 일봉, 필자 계산)

Q4. 밴드가 좁을 때 깨지면 다른가요?

여기가 이번 글의 핵심입니다. 이탈 전날 밴드 폭이 7% 미만이었던 경우만 골라보면 3번(2024-06-14, 2025-02-24, 2025-07-31)이 나오는데, 다음날 오른 건 1번뿐이고 평균은 -1.66%였어요. 7일 뒤로 봐도 평균 -2.41%. 반면 밴드가 넓을 때(7% 이상, 24번)의 이탈은 7일 뒤 평균 +1.09%로 "과하게 빠진 뒤 되돌림"에 가까웠습니다.

필자의 해석은 이렇습니다. 밴드가 넓을 때 하단을 깨는 건 이미 크게 흔들리던 중에 한 번 더 미끄러진 "과매도"인 경우가 많고, 밴드가 좁을 때 깨는 건 오래 눌려 있던 방향이 처음 정해진 "추세 출발"일 가능성이 상대적으로 높다는 거죠. 지금은 밴드 폭 5.1%에서 깨졌으니 후자 쪽 조건에 해당합니다.
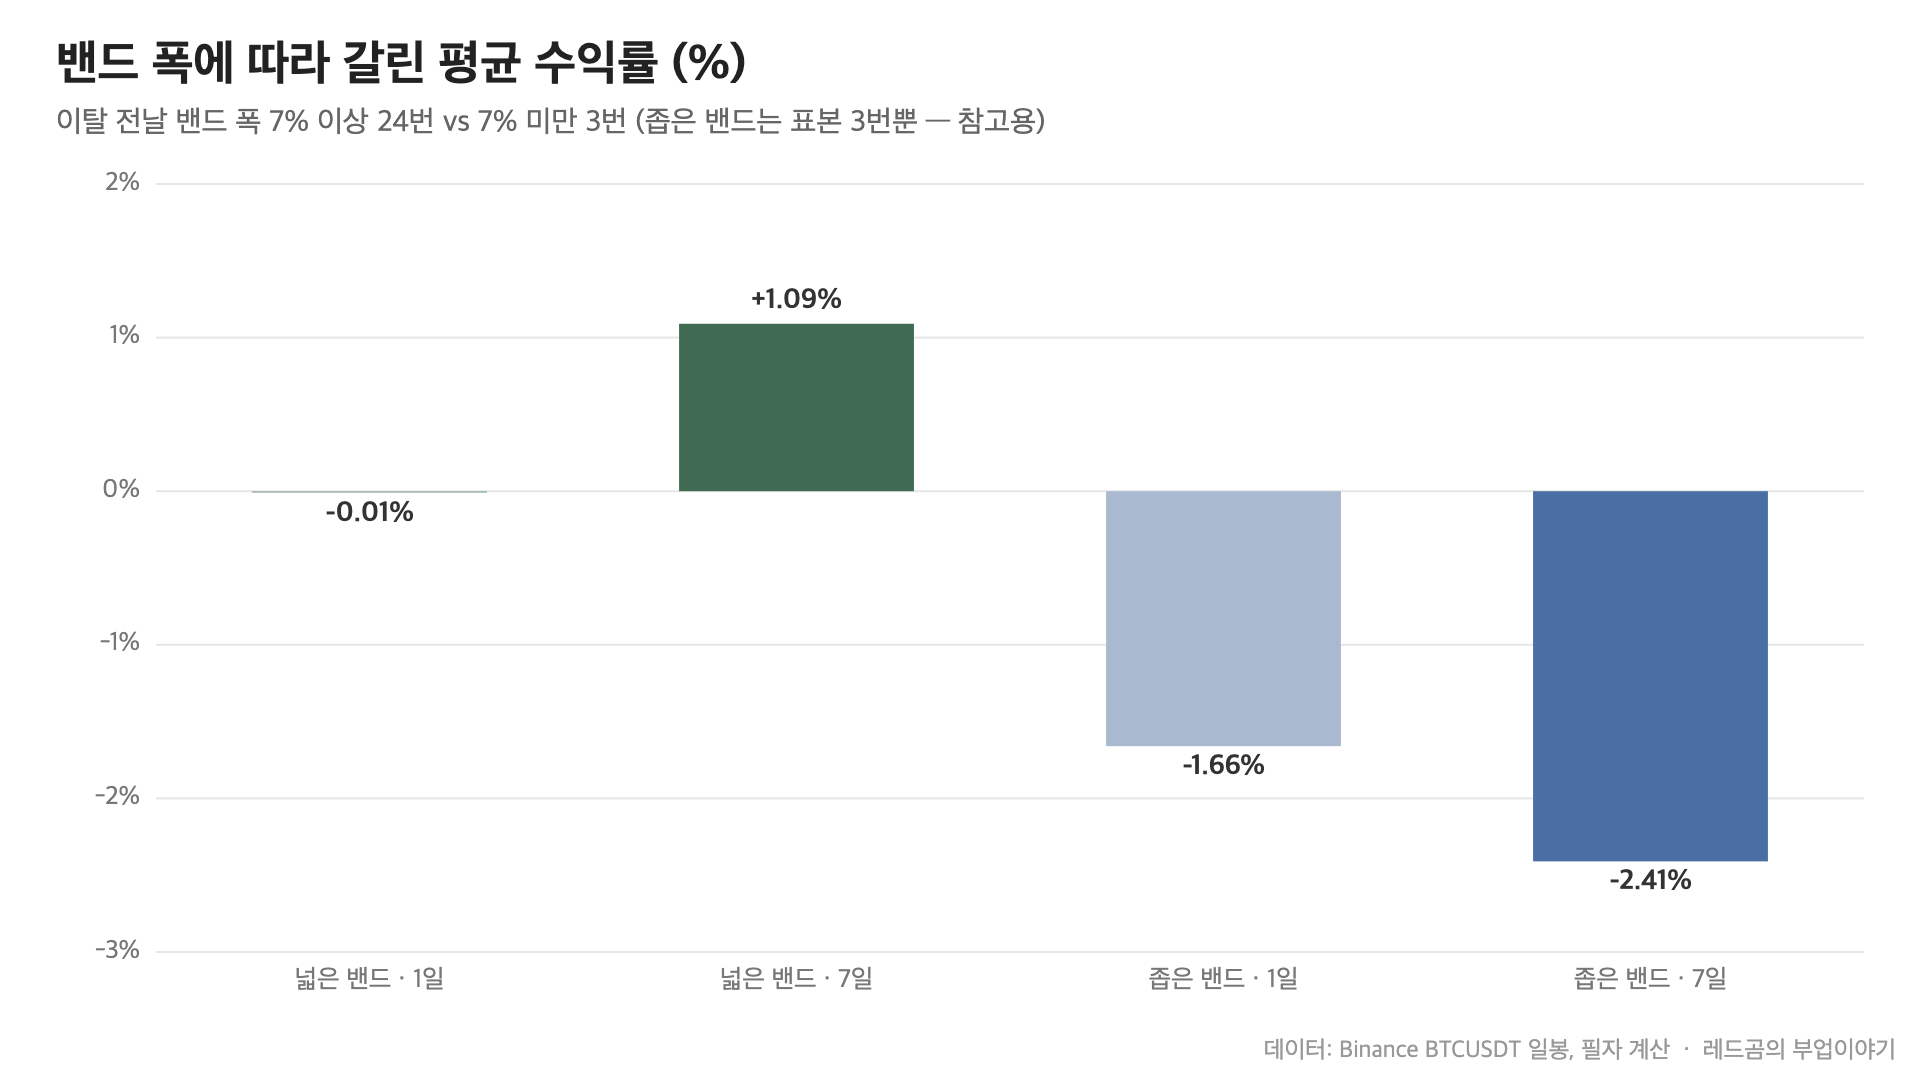
비트코인 볼린저밴드 폭에 따라 갈린 하단 이탈 후 평균 수익률, 좁은 밴드는 7일 -2.41%
이탈 전날 밴드 폭 7% 기준으로 나눈 평균 수익률 (데이터: Binance BTCUSDT 일봉, 필자 계산)

레드곰의 시각

숫자를 정리하면 "하단 이탈 = 다음날 반등 확률 높음"은 맞는데 "그러니 사면 된다"는 틀립니다. 확률은 높아도 평균은 마이너스였고, 특히 지금처럼 좁은 밴드에서 깨진 경우는 3번 중 2번이 더 빠졌으니까요. 단, 좁은 밴드 표본은 겨우 3번이라 이걸 법칙이라 부르긴 민망합니다. 패턴은 확률의 언어이지 예언이 아니에요. 필자라면 하단선을 다시 종가로 회복하는지, 가운데 선(20일 평균, 약 81,400달러)까지 되돌아가는지를 먼저 확인하고 판단하겠습니다. 비슷한 방식으로 반등 신호를 검증해 본 비트코인 망치형 캔들 뒤 전망, 7일 승률 63%인데 과반은 꼬리 깼다도 같이 보시면, 승률과 평균이 왜 따로 노는지 감이 더 잡히실 거예요 ^^

출처
Binance BTCUSDT 현물 일봉 1,000개(2024-02-04 ~ 2026-10-30, UTC), 2026-10-30 10시 KST 조회
볼린저밴드 20일·±2σ(모집단 표준편차), 밴드 폭·백테스트·기준선은 필자 계산

※ 이 글은 정보 제공 목적이며 투자 권유가 아닙니다. 투자 판단과 그 책임은 본인에게 있습니다.

반응형
반응형

서비스나우 주가가 10월 29일(현지) 하루 만에 -26.95% 빠지며 109.67달러(약 14만 6,800원)로 주저앉았는데, 원인은 매출이 아니라 앞으로 매출이 될 계약 잔고의 성장률 1.3%p 차이였습니다. 실적은 예상보다 좋았는데 왜 이렇게까지 빠졌는지, 그리고 지금 가격이 싸진 건지가 제일 궁금하실 텐데요. 서비스나우 주가 급락을 숫자로 하나씩 뜯어보겠습니다.

서비스나우 주가, 하루 -27%는 어느 정도였나

(이 글의 주가는 2026년 10월 29일(현지) 미국장 종가, 원화 환산은 1달러=1,338.58원 기준입니다.)

필자가 최근 1년 일봉을 다 뒤져보니 이번 -26.95%는 1년 중 가장 큰 하루 낙폭이었습니다. 직전 기록이 지난 4월 23일, 그러니까 직전 실적 시즌의 -17.75%였으니 그것보다도 한참 크죠. 외신들은 2012년 상장 이후 최대 낙폭이라고 전했어요.

더 아픈 건 기간입니다. 7월 31일 종가가 111.23달러였고 10월 23일 158.96달러까지 석 달 새 +43%를 올랐는데, 이번 하루로 그 상승분을 통째로 반납하고 7월 말보다도 아래로 내려왔습니다. 희석주식수 약 10.5억 주로 어림하면 하루에 시가총액 약 425억 달러(약 56.9조 원)가 사라진 셈이에요 ㄷㄷ

서비스나우(NOW) 주가 1년 추이, 석 달 상승분을 10/29 하루에 반납
서비스나우(NOW) 주가 1년 추이, 2025-10-30~2026-10-29 종가 (데이터: Yahoo Finance, 2026-10-29 종가 기준)

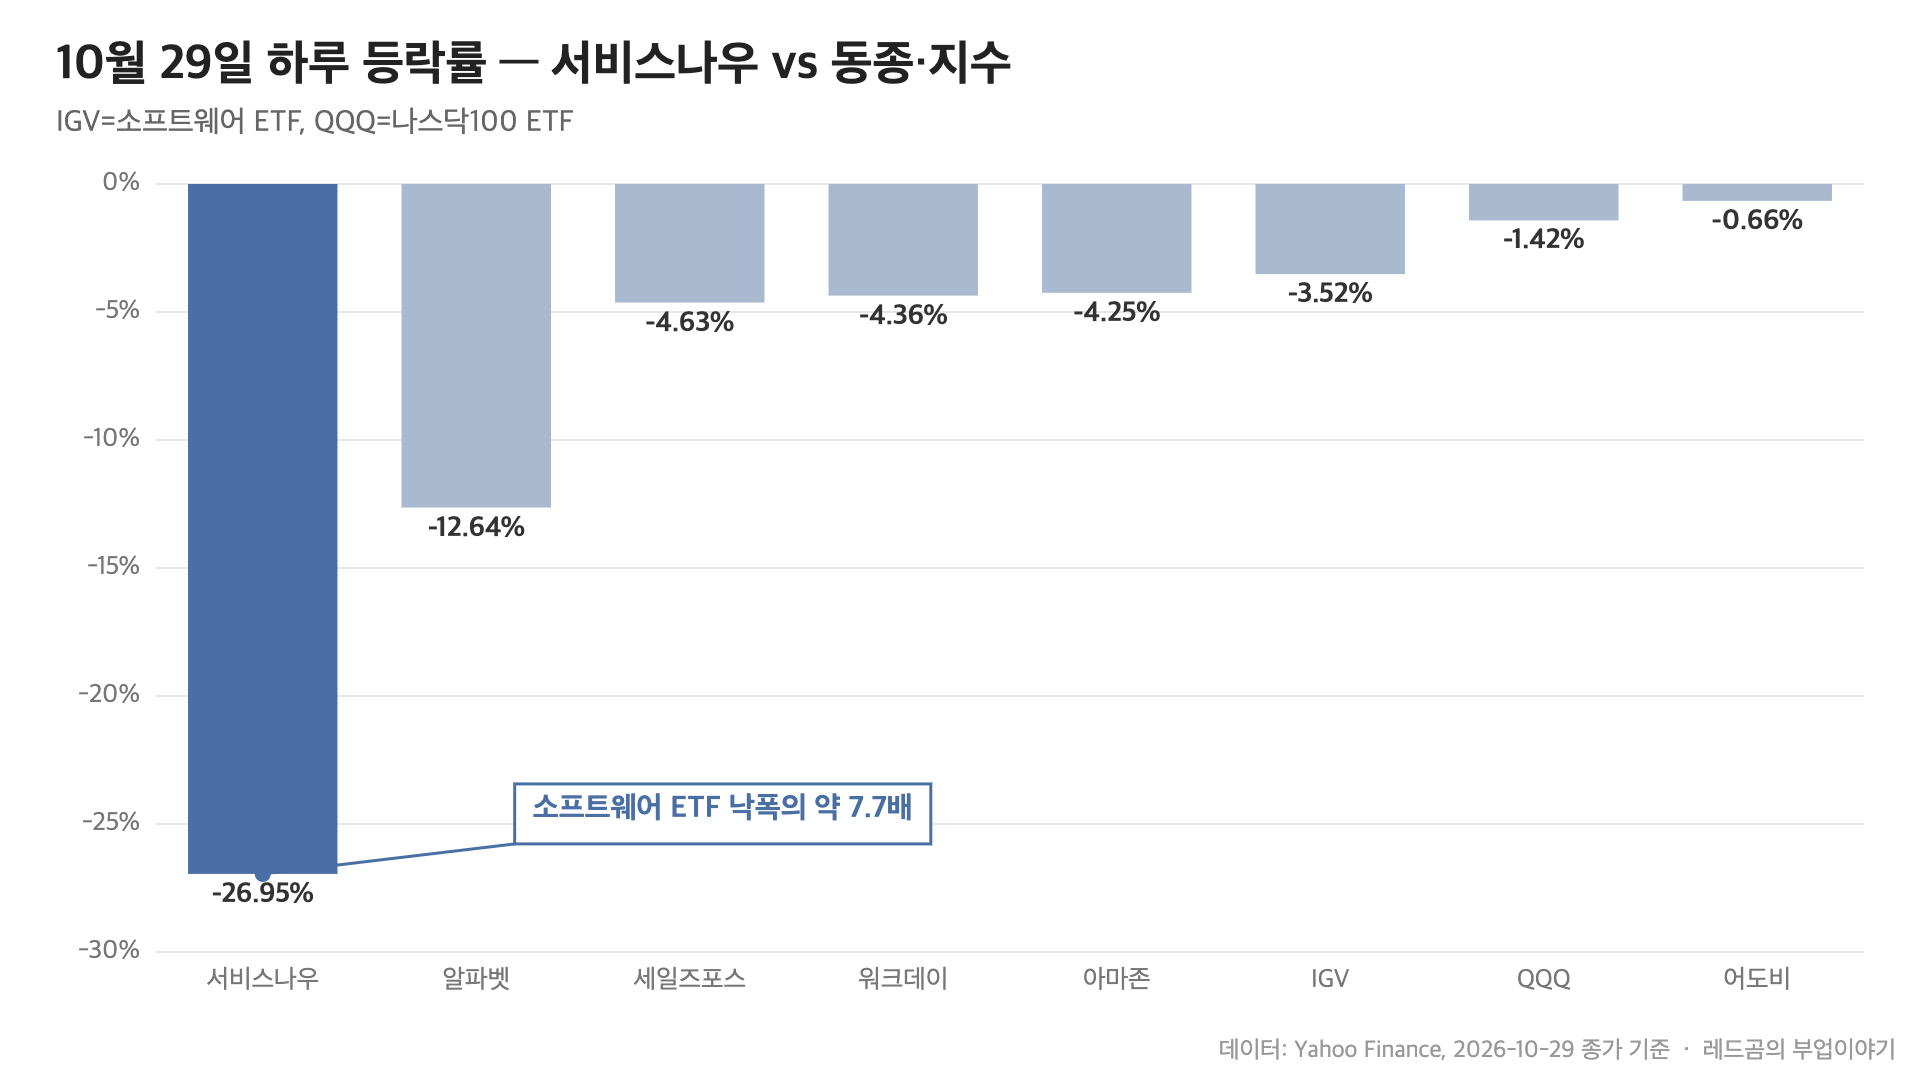
같은 날 소프트웨어 업종 전체가 약했던 건 맞습니다. 허나 소프트웨어 ETF(IGV)가 -3.52%였으니 서비스나우는 업종 낙폭의 약 7.7배를 맞은 거예요. 업종 탓만으론 설명이 안 된다는 얘기죠.

서비스나우 주가 — 10월 29일 하루 등락률, 서비스나우 -26.95% vs 소프트웨어 ETF -3.52%
10월 29일 하루 등락률, 서비스나우 vs 동종 종목·지수 (데이터: Yahoo Finance, 2026-10-29 종가 기준)

매출은 이겼는데 서비스나우 주가가 진 이유

3분기 숫자 자체는 나쁘지 않았습니다. 총매출 41.06억 달러(+20.5%)로 예상치 40.95억 달러를 넘었고, 구독 매출도 39.88억 달러로 21% 늘었어요. 조정 주당순이익(EPS)이 1.00달러로 예상(1.02달러)에 2센트 못 미친 건 아미스(Armis) 인수 자금을 빌리면서 이자비용이 1년 전 600만 달러에서 8,100만 달러로 뛴 영향이 큽니다. 주당 약 6센트어치라 이건 일회성 성격이 강하죠.

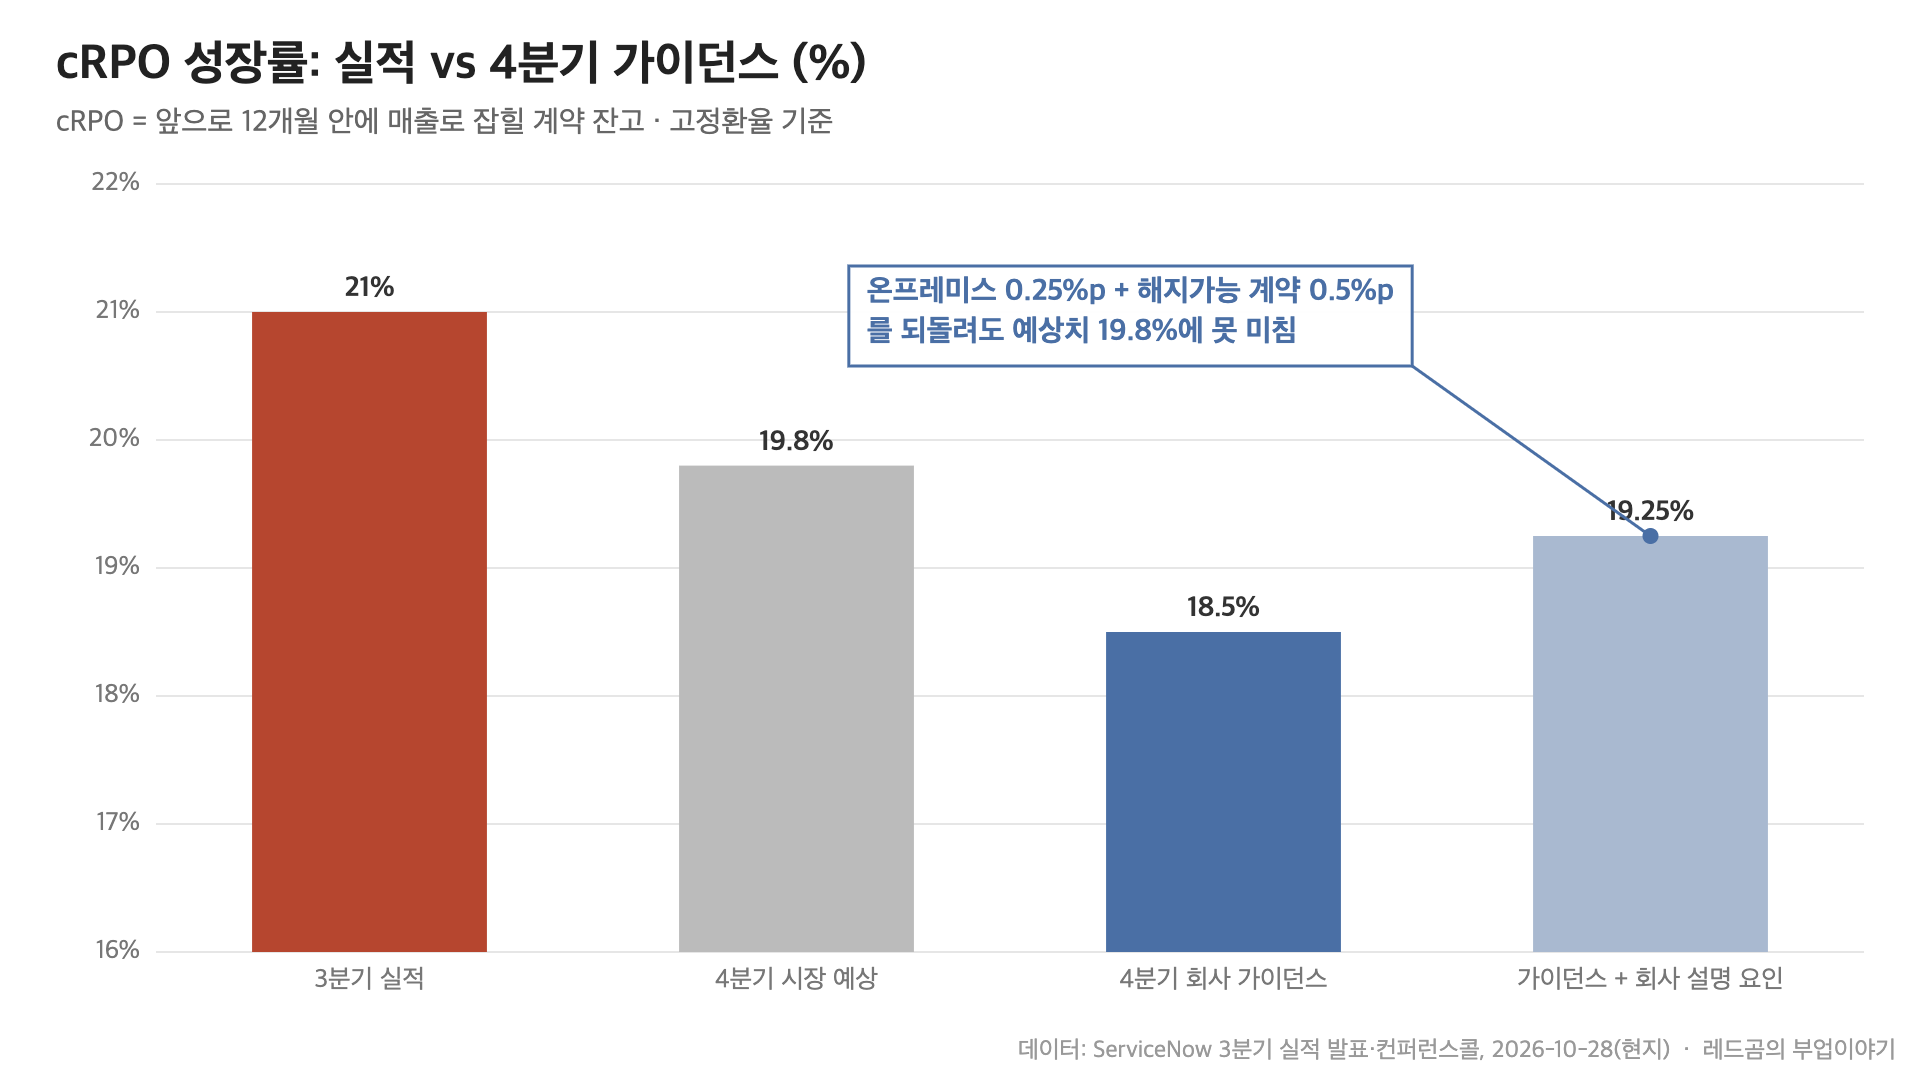
진짜 문제는 cRPO였습니다. cRPO(current Remaining Performance Obligations)는 이미 계약은 됐고 앞으로 12개월 안에 매출로 잡힐 금액, 쉽게 말해 "1년 치 예약 매출"이에요. 구독 회사에선 미래 매출을 가장 먼저 보여주는 숫자라 투자자들이 매출보다 더 눈여겨봅니다. 3분기 cRPO는 136.5억 달러로 21%(고정환율) 늘었는데, 회사가 4분기 성장률을 18.5%로 제시했어요. 시장 예상은 19.8%였으니 1.3%p가 모자랐던 겁니다.

회사도 할 말은 있었습니다. CFO는 갱신 계약 일부가 3분기로 당겨졌고, 온프레미스(고객 서버 설치형) 공공기관 계약 비중이 늘어 0.25%p, 고객이 중도 해지할 수 있는 계약을 cRPO에서 빼면서 약 0.5%p가 깎였다고 설명했죠. 그래서 필자가 직접 더해봤습니다. 18.5% + 0.25%p + 0.5%p = 19.25%. 회사가 설명한 요인을 전부 되돌려도 시장 예상 19.8%에 0.55%p가 여전히 모자랍니다. 시장이 "회계 탓"이 아니라 "진짜 둔화"로 읽은 이유가 여기 있다고 봐요.

서비스나우 주가 — cRPO 성장률 3분기 21% vs 4분기 가이던스 18.5%, 시장 예상 19.8%
cRPO 성장률: 3분기 실적, 4분기 시장 예상·가이던스, 회사 설명 요인 가산치 (데이터: ServiceNow 3분기 실적 발표·컨퍼런스콜, 2026-10-28 현지)
항목 3분기 실적·가이던스 시장 예상 판정
총매출 41.06억 달러 (+20.5%) 40.95억 달러 상회
조정 EPS 1.00달러 1.02달러 소폭 하회
3분기 cRPO 136.5억 달러 (+21%, 고정환율) - 양호
4분기 cRPO 성장 가이던스 18.5% 19.8% 하회 (-1.3%p)
연간 구독매출 가이던스 157.85억 달러 (중간값, 1,500만 달러 상향) - 소폭 상향

수급: 거래량이 평소의 6배

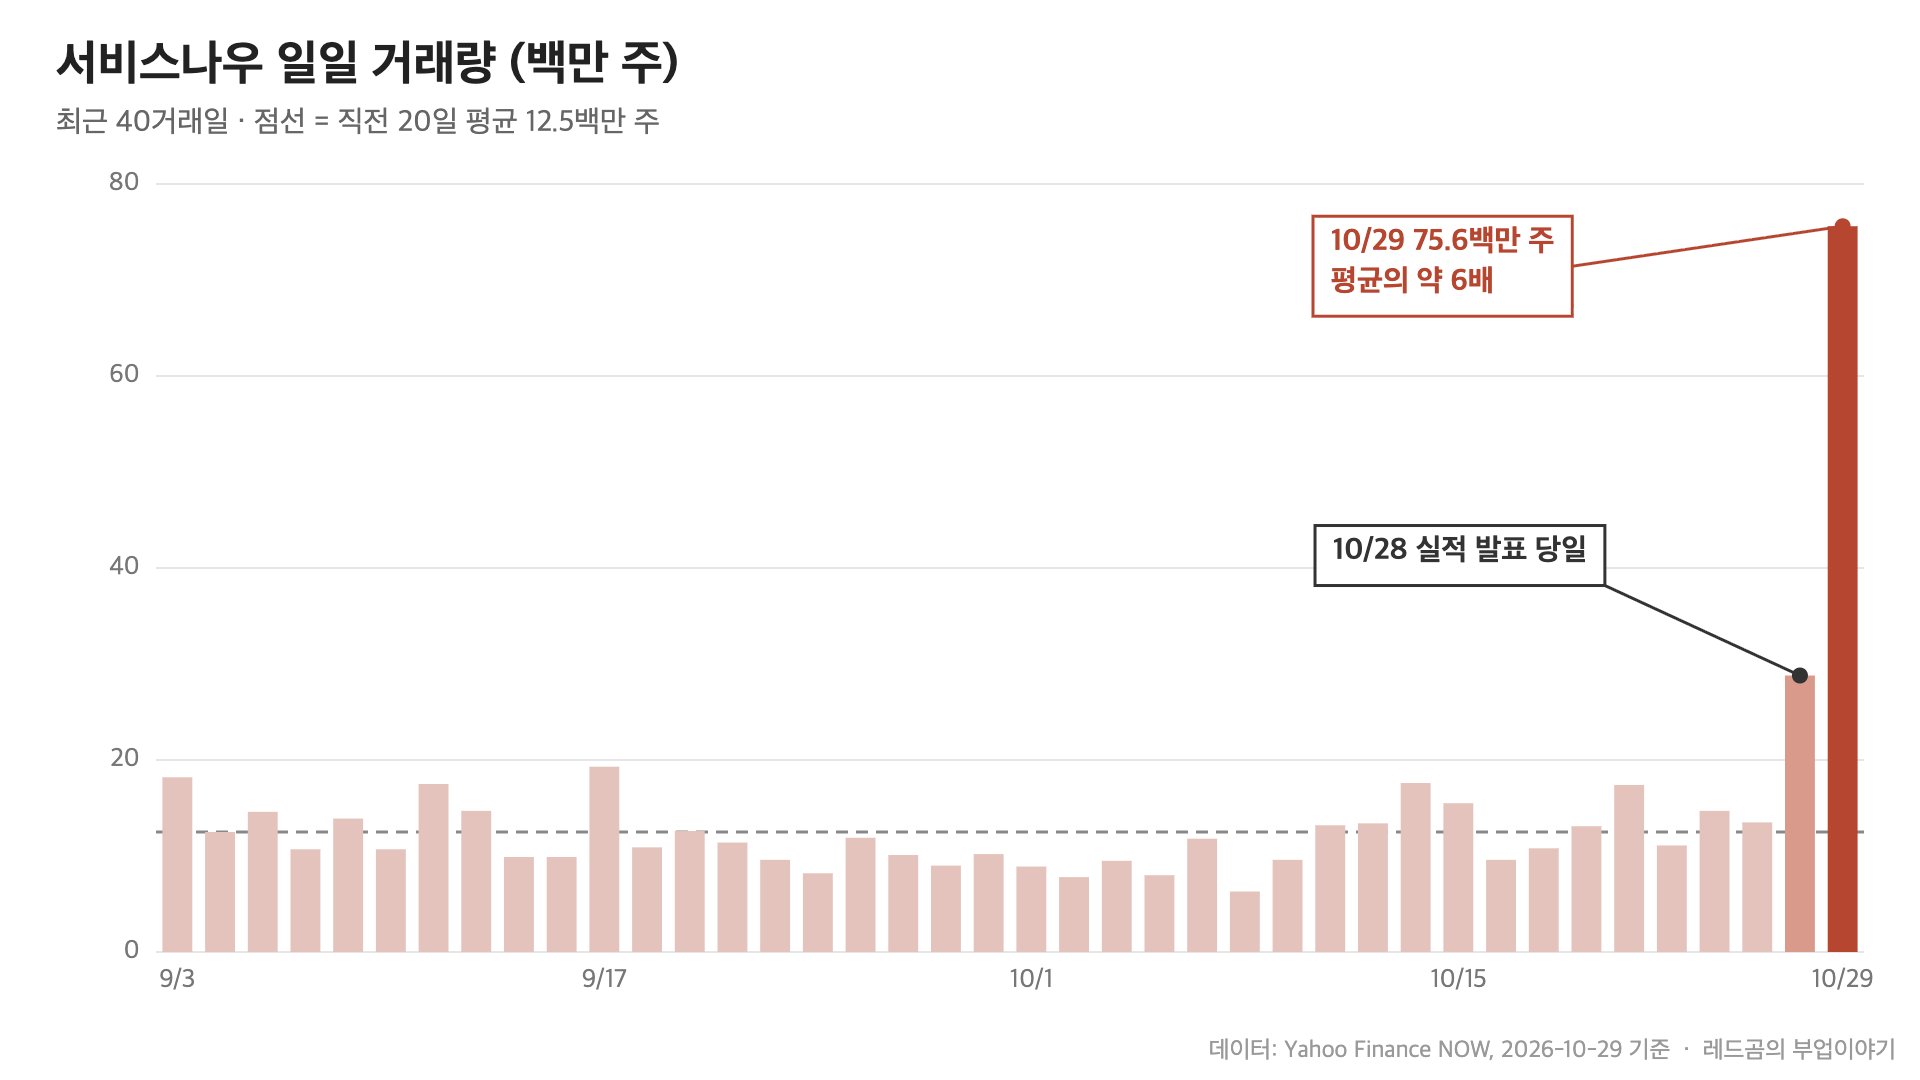
10월 29일 거래량은 7,560만 주로 직전 20거래일 평균 1,250만 주의 약 6배였습니다. 실적 발표 당일(10/28)에도 2,880만 주로 이미 두 배를 넘겼고요. 이 정도 손바뀜이면 단기 트레이더만이 아니라 기관 물량도 상당히 나왔다고 보는 게 자연스럽습니다.

서비스나우 주가 — 일일 거래량 최근 40거래일, 10/29 7,560만 주로 20일 평균의 약 6배
서비스나우 일일 거래량, 최근 40거래일 (데이터: Yahoo Finance, 2026-10-29 기준)

서비스나우 주가, 이제 싸진 걸까

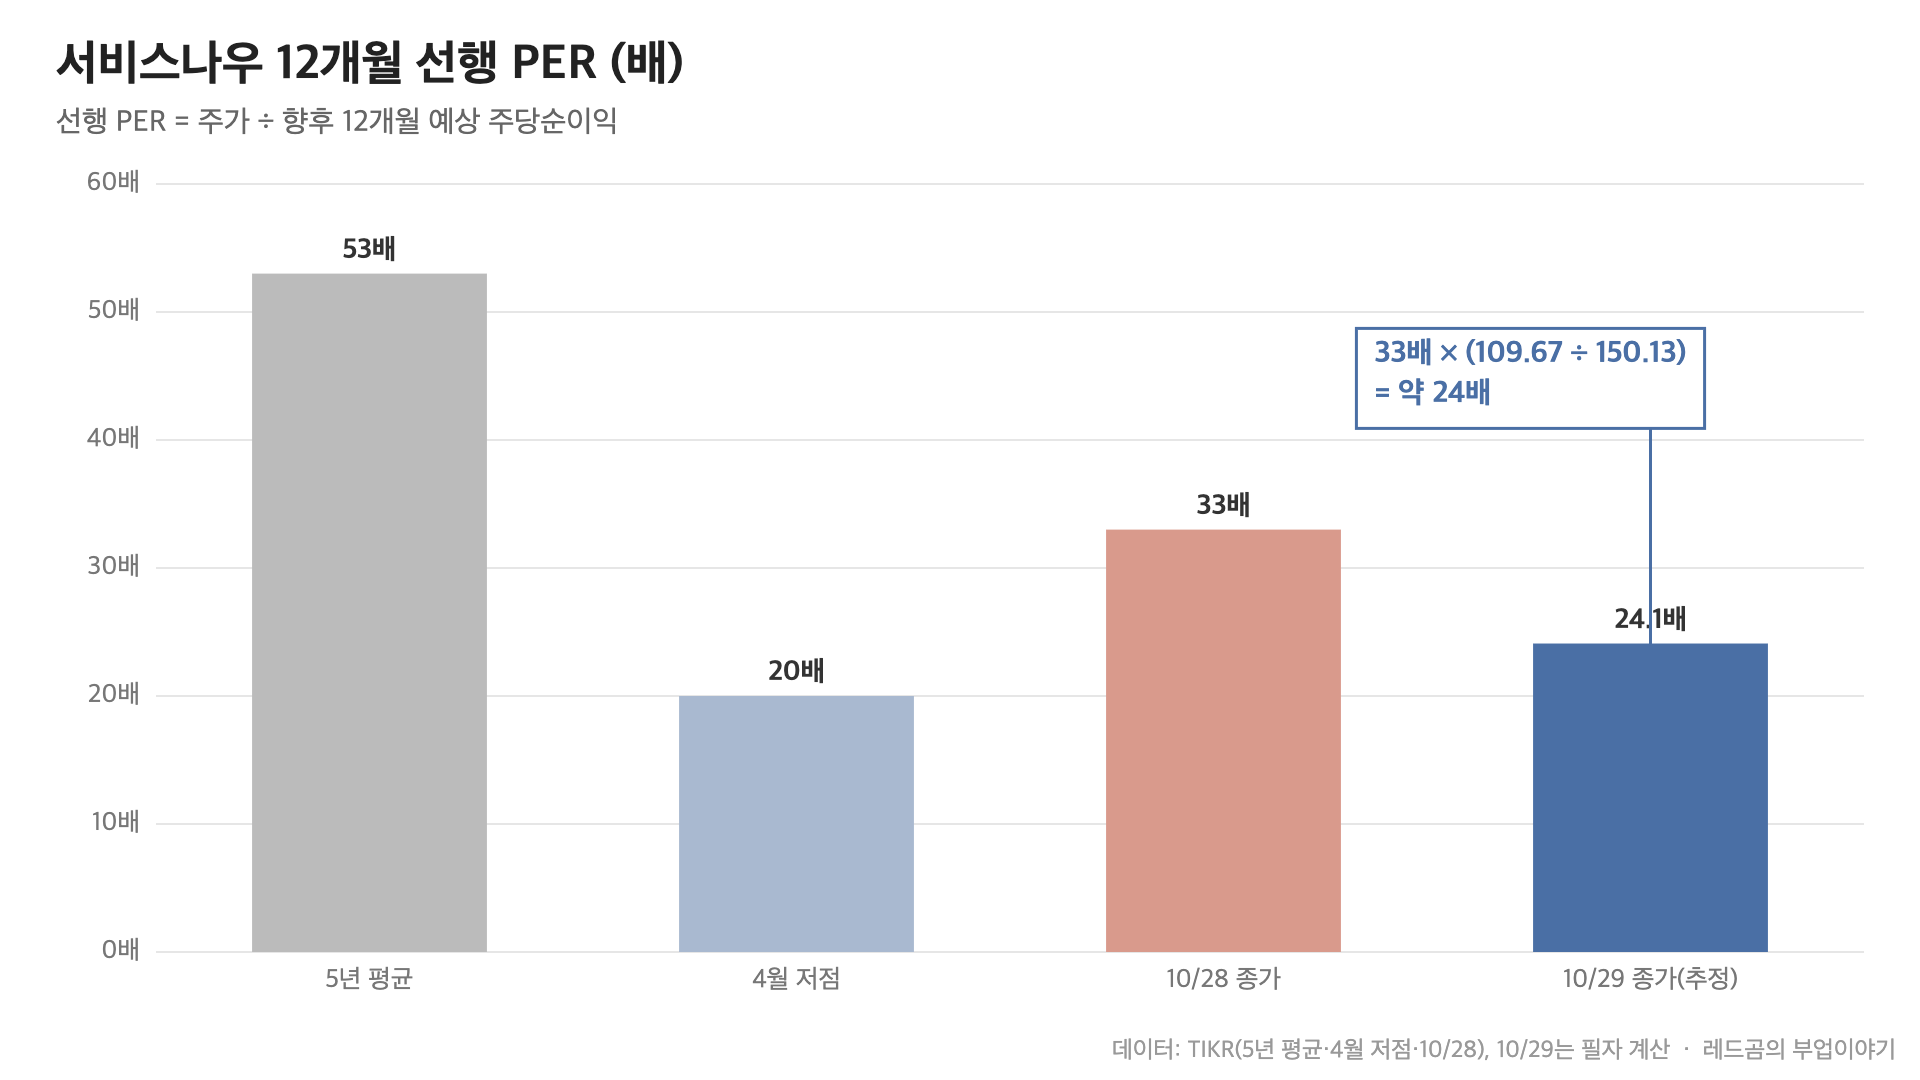
TIKR 집계로 서비스나우의 12개월 선행 PER(주가를 앞으로 1년 예상 이익으로 나눈 값)은 10월 28일 종가 기준 33배였습니다. 예상 이익이 그대로라고 가정하고 주가 하락분만 반영하면 33배 × (109.67 ÷ 150.13) = 약 24배예요. 5년 평균 53배의 절반 이하, 지난 4월 저점 때의 20배에 다시 가까워졌습니다.

서비스나우 주가 — 12개월 선행 PER, 10/28 33배에서 10/29 약 24배로 하락
서비스나우 12개월 선행 PER 비교 (데이터: TIKR 5년 평균·4월 저점·10/28 수치, 10/29는 필자 계산)

앞으로 필자가 확인할 포인트는 세 가지입니다.

  • 1월 말 4분기 실적: cRPO가 정말 18.5% 근처로 나오는지, 그리고 첫 2027년 가이던스
  • 12월 초 세일즈포스 실적: 직전 분기 cRPO 성장 14%가 유지되면 서비스나우만의 둔화일 가능성
  • AI 계약가치(ACV) 연말 목표 17억 달러 달성 여부: 회사가 이번에 2억 달러 올려 잡은 숫자

레드곰의 시각

필자가 보기에 이번 급락은 "실적 쇼크"라기보다 "기대치 쇼크"입니다. 석 달 새 43%를 오르며 PER 33배까지 올라온 주식에게 시장은 완벽한 분기를 요구했고, 1.3%p짜리 흠집 하나가 하루 -27%로 돌아온 거죠;; 허나 반대로 보면 매출과 AI 계약은 여전히 20%대로 크고 있고, 밸류에이션은 하루 만에 24배 수준까지 내려왔습니다. 성장이 20% 언저리를 지키는 한 이 가격대가 과하게 비싸다고 하긴 어렵겠지만, 단, 2027년 가이던스가 한 번 더 꺾이면 얘기가 달라질 수 있어요. 같은 실적 시즌에 비슷한 충격을 받은 사례가 궁금하시면 필자가 어제 정리한 구글 주가 시간외 9% 급락, 클라우드 103% 성장에도 현금은 마이너스도 함께 보시면 흐름이 더 잘 보일 겁니다. 필자도 아직 배우는 중이라, 1월 실적까지 차분히 지켜보려 합니다 ^^

출처
ServiceNow, Third Quarter 2026 Financial Results 보도자료·컨퍼런스콜 (2026-10-28 현지)
Yahoo Finance NOW·CRM·WDAY·ADBE·AMZN·GOOGL·IGV·QQQ 일봉, 원/달러 환율 (2026-10-29 종가 기준)
TIKR, "ServiceNow Sinks 20% on EPS Miss and Slowing Backlog" (2026-10-29 현지)
Investing.com·Benzinga, 서비스나우 주가 급락 보도 (2026-10-29 현지)

※ 이 글은 정보 제공 목적이며 투자 권유가 아닙니다. 투자 판단과 그 책임은 본인에게 있습니다.

반응형
반응형

비트코인 시세가 8만 달러를 내주고 7만7천 달러대(환율 환산 약 1억 331만 원)까지 밀렸는데, 이번 하락은 코인 자체 악재보다 미국 빅테크 실적에 끌려간 성격이 짙습니다. 왜 하필 새벽에 빠졌는지, 더 밀릴 자리인지가 제일 궁금하실 텐데요. 필자가 바이낸스 1시간봉을 하나하나 뜯어보니 이번 비트코인 시세 낙폭의 82%가 딱 세 시간에 몰려 있었습니다.

비트코인 시세, 새벽 5시에 무슨 일이 있었나

(이 글의 수치는 2026년 10월 30일 오전 10시(KST) 바이낸스 BTCUSDT 기준입니다.)

순서대로 보면 이렇습니다. 10월 29일(현지) 미국장은 실적 쇼크가 연달아 터진 날이었죠. 알파벳이 -12.6%, 서비스나우가 -27% 가까이 빠졌고 나스닥 종합지수는 -1.38%로 마감했습니다. 그런데 비트코인은 미국장 개장 뒤 오히려 올라 한국시간 30일 0시 봉에서 81,778달러까지 찍었어요.

허나 분위기가 바뀐 건 새벽 5시입니다. 이 시각이 바로 미국 정규장 마감(동부 오후 4시)이자 아마존이 3분기 실적을 내놓은 시점인데요. 아마존 주당순이익이 1.89달러로 예상치(약 1.97달러)에 못 미치고 4분기 매출 가이던스도 기대보다 낮게 나오면서 시간외에서 6~9% 밀렸습니다. 같은 한 시간 동안 비트코인은 80,849달러에서 78,852달러로 -1,997달러, 거래대금은 3억 2,800만 달러로 평소(중앙값 4,800만 달러)의 약 7배가 터졌습니다 ㄷㄷ

비트코인 시세 1시간봉 종가, 10/30 0시 고점 81,778달러에서 새벽 5시 급락
비트코인 시세 1시간봉 종가, 10/28 23시~10/30 10시 KST (데이터: Binance BTCUSDT, 2026-10-30 10시 KST 기준)
비트코인 시세 — 1시간 거래대금, 새벽 5시 3억 2,800만 달러로 중앙값의 약 7배
1시간 거래대금, 새벽 5시와 오전 9시에 매도 거래 집중 (데이터: Binance BTCUSDT quote volume, 2026-10-30 10시 KST 기준)

비트코인 시세 낙폭 분해 — 세 시간이 82%

고점(0시 종가 81,778달러)부터 오전 10시(77,183달러)까지 총 -4,595달러를 시간대별로 쪼개 봤습니다. 낙폭이 고르게 퍼진 게 아니라 뭉텅이로 떨어졌다는 게 핵심이에요.

시간(KST) 종가(달러) 변화(달러) 그 시간에 있던 일
0시 81,778 - 미국장 개장 후 단기 고점
5시 78,852 -1,997 미국 정규장 마감, 아마존 실적 발표
8시 77,992 -1,019 아시아 오전, 8만 달러 회복 실패
9시 77,252 -740 한국 증시 개장 무렵 추가 매도
세 시간 합계 - -3,756 전체 낙폭 -4,595달러의 82%
비트코인 시세 — 10/30 고점 이후 시간대별 낙폭 분해, 5시·8시·9시가 전체의 82%
10/30 고점 이후 시간대별 낙폭 분해 (데이터: Binance BTCUSDT 1시간봉, 10시 봉은 진행 중)

왜 빅테크 실적에 코인이 흔들렸나

표면적인 답은 "위험자산 회피"인데, 필자는 두 단계로 더 들어가 봤습니다.

첫째, 비트코인이 요즘 나스닥과 유난히 붙어 다닙니다. 비트코인과 나스닥100 ETF(QQQ)의 30일 상관계수(두 자산이 같은 방향으로 움직이는 정도, 1이면 완전히 같이 움직임)를 직접 계산해 보니 10월 29일 0.67이었어요. 9월 초만 해도 0.15로 거의 따로 놀던 녀석이 한 달 반 만에 기술주처럼 움직이게 된 거죠. 그러니 빅테크 실적이 흔들리면 비트코인도 같이 흔들리는 게 이상한 일이 아닙니다.

비트코인 vs 나스닥100(QQQ) 30일 상관계수, 9월 초 0.15에서 10/29 0.67로 상승
비트코인 vs 나스닥100(QQQ) 30일 상관계수, 일간 수익률 기준 (데이터: Binance 일봉·Yahoo Finance, 2026-10-29 종가 기준)

둘째, 레버리지가 쌓여 있었습니다. 바이낸스 비트코인 선물 미결제약정(아직 청산되지 않고 열려 있는 선물 계약 총량)이 미국장 개장 랠리 때 97,912 BTC까지 불어났다가 새벽 6시엔 92,897 BTC로 약 5% 줄었어요. 약 5천 BTC어치 포지션이 몇 시간 만에 정리됐다는 뜻이고, 그 상당 부분이 강제청산된 롱(상승 베팅)으로 보입니다. 펀딩비(선물과 현물 가격 차이를 맞추려 롱·숏이 주고받는 수수료)도 0.0100%에서 0.0036%로 식었고요.

비트코인 시세 — 바이낸스 BTC 선물 미결제약정, 97,912 BTC에서 92,897 BTC로 5.1% 감소
바이낸스 BTC 선물 미결제약정 1시간 단위 (데이터: Binance Futures, 2026-10-30 10시 KST 기준)

참고로 일부 해외 매체가 바이낸스 보안 이슈설을 하락 원인으로 거론했는데, 필자가 찾은 범위에선 한 곳 보도뿐이라 이 글의 근거로는 쓰지 않았습니다.

앞으로 필자가 지켜볼 체크포인트는 이렇습니다.

  • 200일 이동평균선 73,147달러: 현재가보다 약 5% 아래, 중기 추세의 마지노선
  • 미결제약정 재증가 여부: 가격은 안 오르는데 미결제약정만 다시 쌓이면 또 한 번 털릴 수 있음
  • 11월 2일(현지) 애플 실적: 상관계수 0.6대가 유지되는 한 빅테크 실적이 곧 비트코인 변수

레드곰의 시각

필자가 보기에 이번 비트코인 시세 하락은 "코인이 망가졌다"기보다 "코인이 기술주 옷을 입었다"에 가깝습니다. 상관계수 0.67이면 나스닥이 기침할 때 같이 감기 걸리는 수준이니까요;; 단, 이걸 거꾸로 읽으면 빅테크 실적 시즌이 지나가고 나스닥이 안정되면 비트코인도 같이 숨을 돌릴 여지가 있다는 얘기이기도 합니다. 레버리지가 5% 털린 뒤라 시장이 오히려 가벼워진 면도 있고요. 연속 하락 뒤 통계가 궁금하신 분은 필자가 예전에 정리한 비트코인 시세 나흘째 하락이면 다음 날은? 5년 62번의 답도 같이 보시면 판단에 도움이 될 겁니다. 필자도 아직 배우는 입장이라, 숫자가 말해주는 만큼만 조심스럽게 보려 합니다 ^^

출처
Binance BTCUSDT 현물 1시간봉·일봉, Binance Futures 미결제약정·펀딩비 (2026-10-30 10시 KST 조회)
Yahoo Finance QQQ 일봉 (2026-10-29 종가), 원/달러 환율 1,338.58원 (2026-10-30 조회)
CNBC·Investing.com, 아마존 2026년 3분기 실적 보도 (2026-10-29 현지)
CappNotes, Closing Look — 2026년 10월 29일 미국 증시 마감 (2026-10-29 현지)

※ 이 글은 정보 제공 목적이며 투자 권유가 아닙니다. 투자 판단과 그 책임은 본인에게 있습니다.

반응형
반응형

비트코인 망치형 캔들이 10월 24일 일봉에 또렷하게 찍혔는데요, 5년 치를 전수 조사해 보니 '바로 다음 날 반등' 신호로는 오히려 평범한 날보다 약했고, 차이는 7일 뒤에야 벌어졌습니다. 그럼 지금 8만 달러 초반에서 이 망치형을 믿고 들어가도 되는 건지, 꼬리 저점은 얼마나 믿을 만한지 궁금하실 텐데요. 비트코인 망치형 캔들의 뜻부터 실제 승률과 실패 사례까지 숫자로 하나씩 짚어보겠습니다.

비트코인 망치형 캔들이란

※ 이 글의 백테스트는 바이낸스 BTCUSDT 일봉(UTC 기준, 2021년 5월 19일~2026년 10월 28일 마감 캔들)으로 필자가 직접 계산했습니다. 7일 뒤 결과가 아직 나오지 않은 10월 24일 신호는 표본에서 뺐습니다.

망치형 캔들은 이름 그대로 망치처럼 생긴 봉입니다. 위쪽에 작은 몸통(시가와 종가 사이)이 붙어 있고, 아래로 긴 꼬리가 늘어진 모양이죠. 장중에 크게 밀렸다가 끝내 거의 제자리로 되돌아왔다는 뜻이라, 흔히 "바닥에서 매수세가 받쳤다"는 신호로 읽힙니다. 필자는 이번 조사에서 아래 조건을 모두 만족하는 날만 망치형으로 셌습니다.

  • 몸통이 그날 고가~저가 폭의 35% 이하
  • 아래꼬리가 몸통의 2배 이상이면서 전체 폭의 55% 이상
  • 윗꼬리는 전체 폭의 15% 이하
  • 당일 종가가 5일 전 종가보다 낮을 것(= 하락 흐름 속에서 나온 망치)
비트코인 2026년 10월 24일 망치형 캔들의 몸통·꼬리 비중
비트코인 2026년 10월 24일 망치형 캔들의 몸통·꼬리 비중 (데이터: Binance BTCUSDT 일봉, UTC 기준)

10월 24일 캔들이 교과서에 가깝습니다. 저가 79,221달러까지 밀렸다가 종가 80,888달러로 1,667달러를 되찾았고, 아래꼬리가 전체 폭의 83.7%였습니다. 몸통은 15.1%, 윗꼬리는 1.2%뿐이었고요.

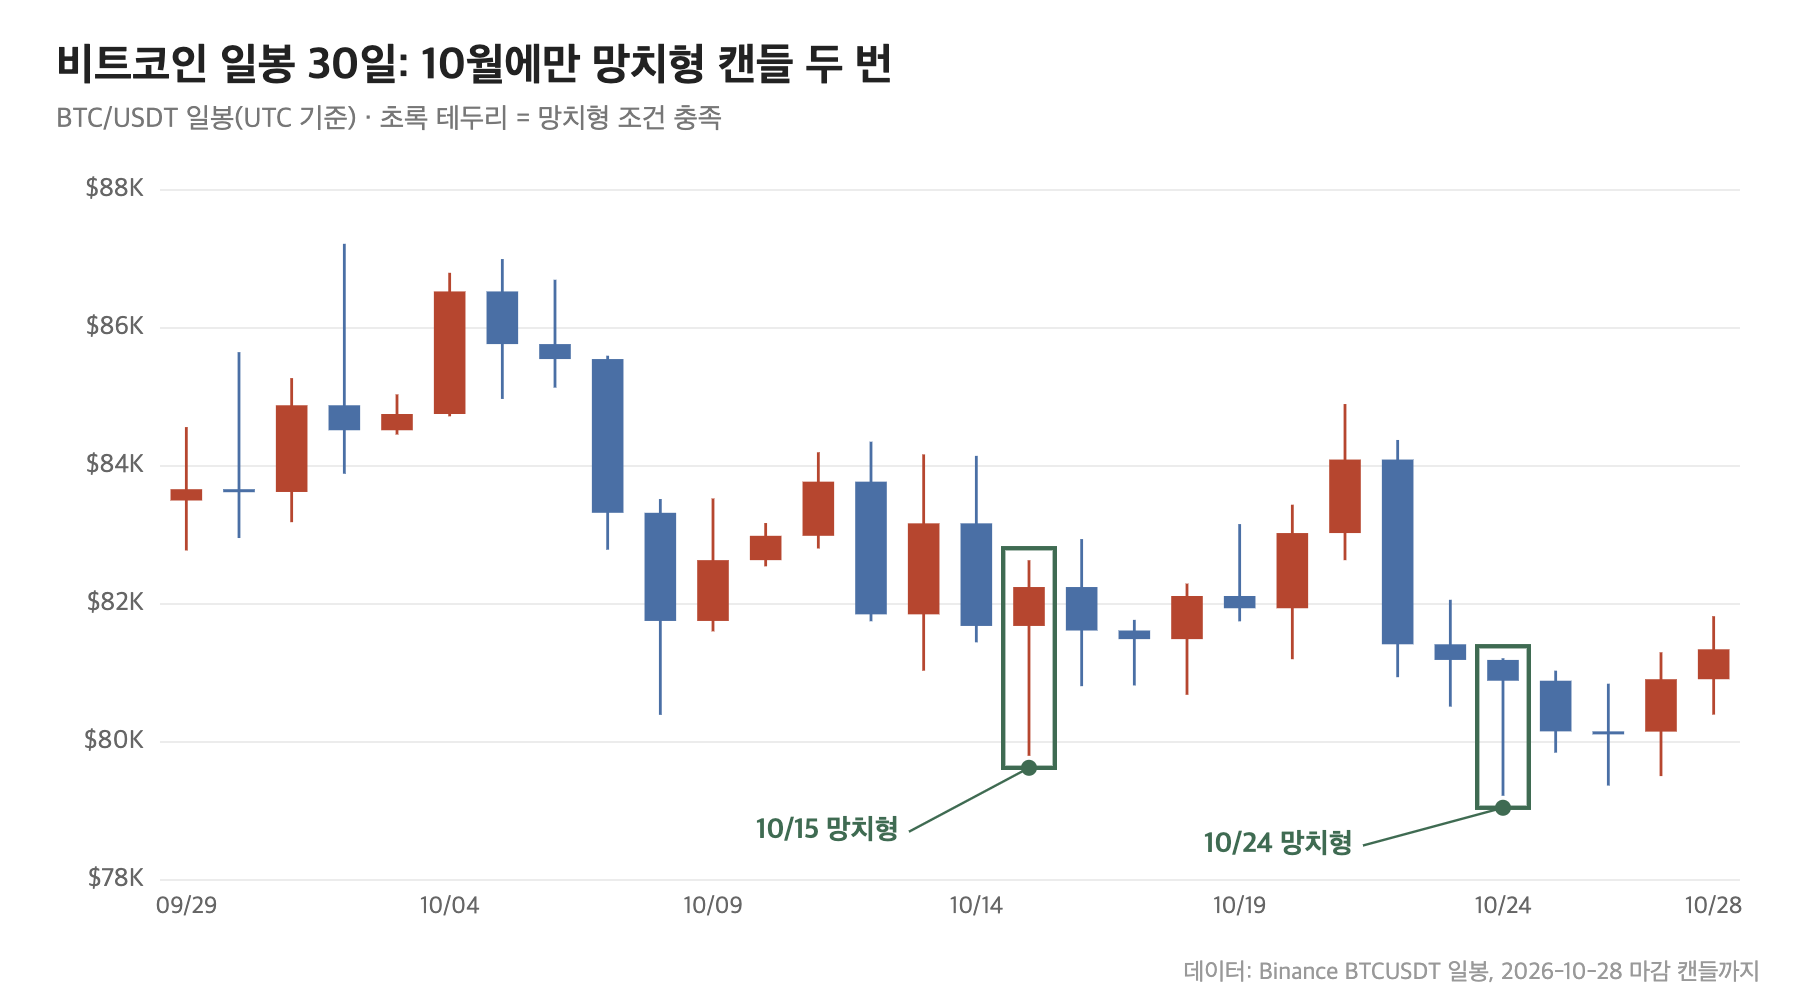
지금 비트코인 차트에 찍힌 망치형 두 개

비트코인 일봉 최근 30일과 10월 망치형 캔들 위치
비트코인 일봉 최근 30일과 10월 망치형 캔들 위치 (데이터: Binance BTCUSDT, 2026-10-28 마감 기준)

10월에만 망치형이 두 번 나왔습니다. 10월 15일과 24일이죠. 15일 망치형은 7일 뒤 -1.01%로 끝났고, 9일 만에 그 꼬리 저점(79,800달러)마저 깨졌습니다. 24일 망치형은 다음 날 -0.91%, 3일 뒤 +0.03%로 아직 이렇다 할 반응이 없습니다. 다행히 저점 79,221달러는 28일 마감까지 지켜졌고요.

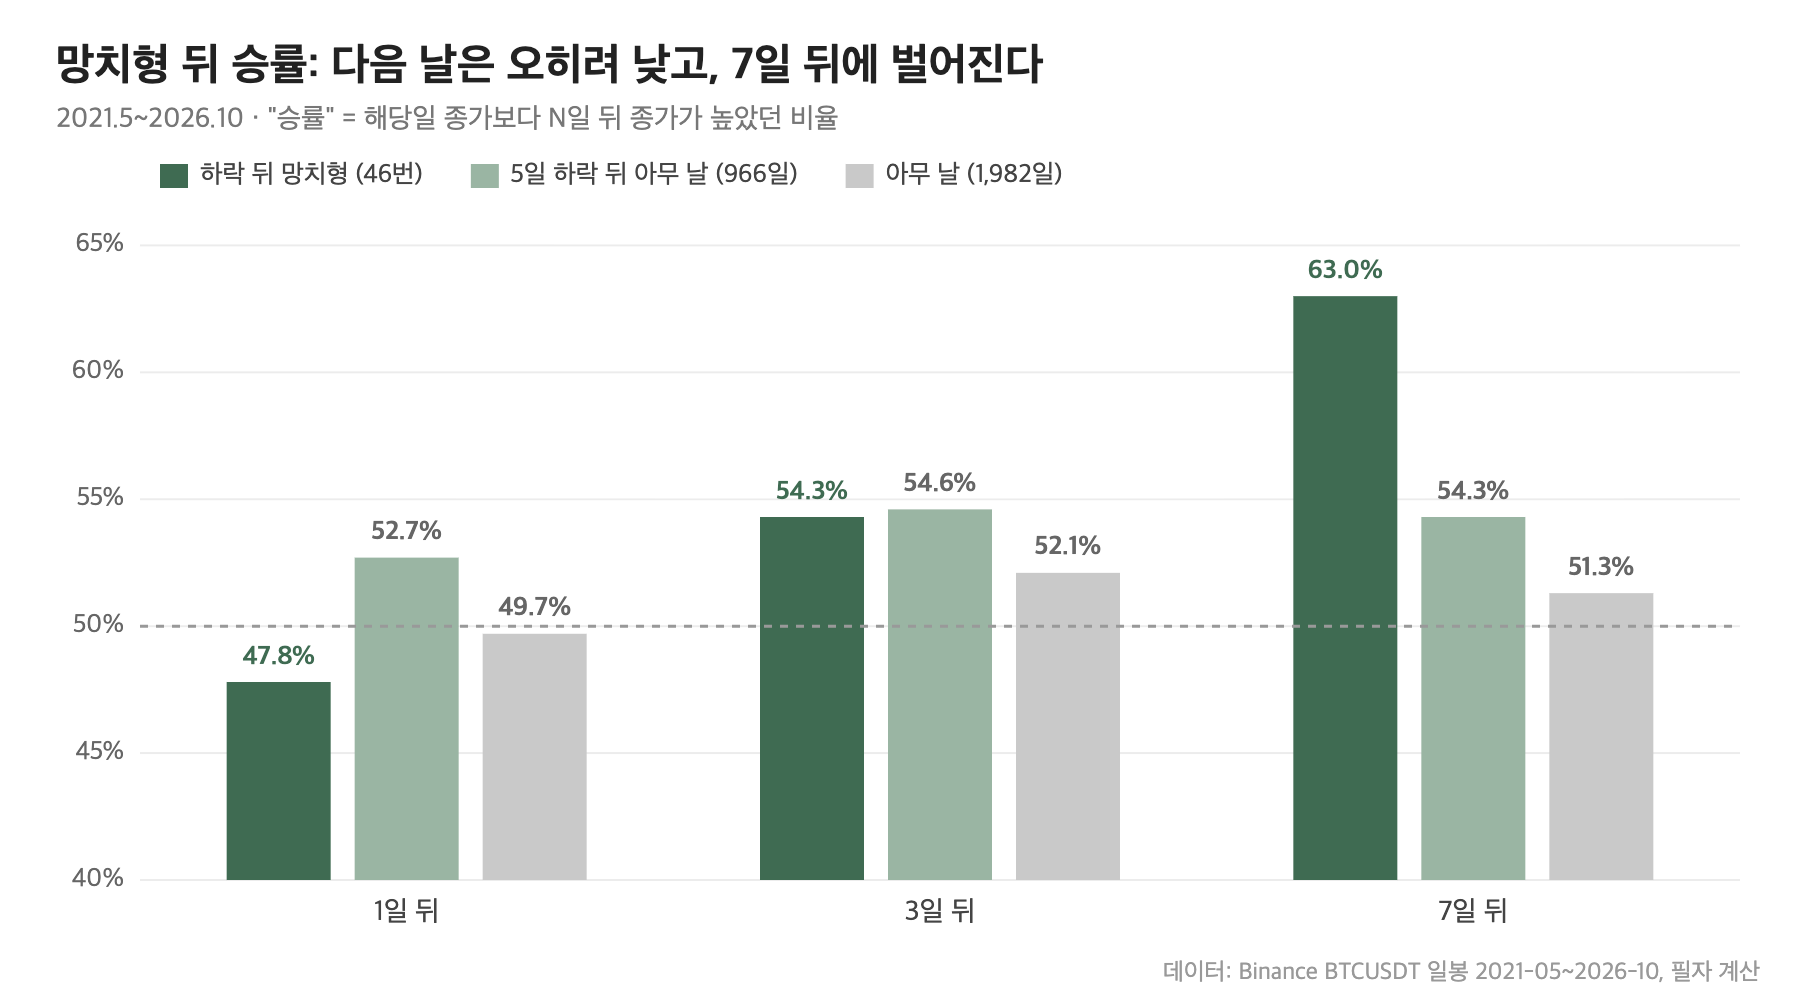
비트코인 망치형 캔들 뒤 승률, 5년 백테스트

여기서 중요한 건 '기준선'입니다. 상승장에서는 아무 날이나 사도 승률이 50%를 넘기 때문에, 망치형 승률은 반드시 평범한 날과 나란히 놓고 봐야 합니다. 하락 흐름 속 망치형이 46번, 같은 조건(5일 하락)의 아무 날이 966일, 그냥 아무 날이 1,982일이었습니다.

구분 표본 1일 뒤 승률 3일 뒤 승률 7일 뒤 승률 7일 평균 7일 중앙값
하락 뒤 망치형 46번 47.8% 54.3% 63.0% +2.78% +0.68%
5일 하락 뒤 아무 날 966일 52.7% 54.6% 54.3% +0.87% +0.56%
아무 날 1,982일 49.7% 52.1% 51.3% +0.54% +0.15%

(승률 = 신호일 종가보다 N일 뒤 종가가 높았던 비율)

비트코인 하락 뒤 망치형 캔들의 1·3·7일 승률과 기준선 비교
비트코인 하락 뒤 망치형 캔들의 1·3·7일 승률과 기준선 비교 (데이터: Binance BTCUSDT 일봉 2021-05~2026-10, 필자 계산)

재밌는 건 다음 날입니다. 망치형 다음 날 승률은 47.8%로, 그냥 하락한 날 다음 날(52.7%)보다 오히려 낮았습니다. 망치를 보고 바로 사도 하루짜리 우위는 없었던 거죠 ;; 3일 뒤에도 54.3% 대 54.6%로 사실상 같았고, 차이는 7일 뒤에야 63.0% 대 54.3%, 약 9%p로 벌어졌습니다.

허나 평균은 몇 번의 대박이 만든 숫자

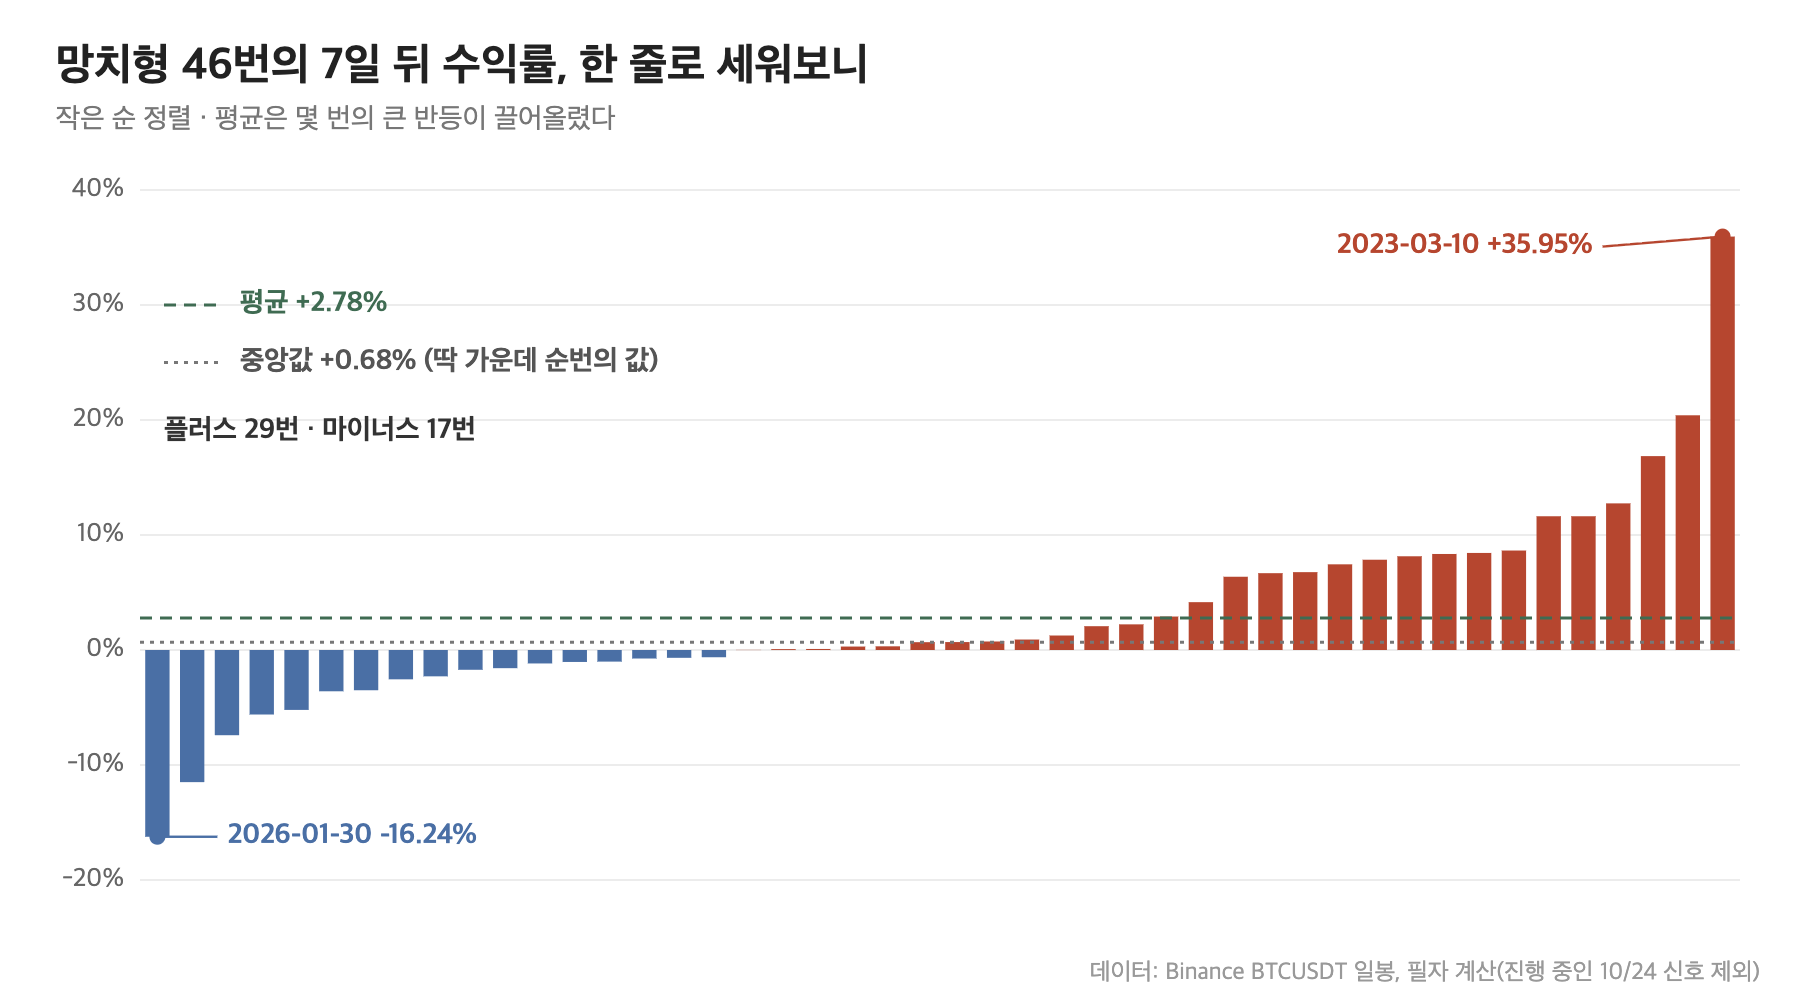
7일 평균 수익률 +2.78%만 보면 꽤 그럴듯합니다. 그런데 46번을 작은 순으로 줄 세워 보면 얘기가 달라집니다.

비트코인 망치형 캔들 46번의 7일 뒤 수익률 분포
비트코인 망치형 캔들 46번의 7일 뒤 수익률 분포 (데이터: Binance BTCUSDT 일봉, 필자 계산)

딱 가운데 순번의 값인 중앙값은 +0.68%에 불과합니다. 평균을 끌어올린 건 2023년 3월 10일(+35.95%, 실리콘밸리은행 사태 직후 반등), 2024년 2월 21일(+20.41%), 2024년 11월 3일(+16.86%) 같은 몇 번의 큰 반등이었죠. 반대로 올해 1월 30일 망치형은 7일 뒤 -16.24%로 이 표본의 최악이었습니다. 올해 하락 흐름 속 망치형 4번만 놓고 보면 1월 30일 -16.24%, 2월 24일 +6.68%, 7월 28일 +0.30%, 10월 15일 -1.01%로, 의미 있게 오른 건 한 번뿐이었습니다.

꼬리 저점은 생각보다 자주 깨진다

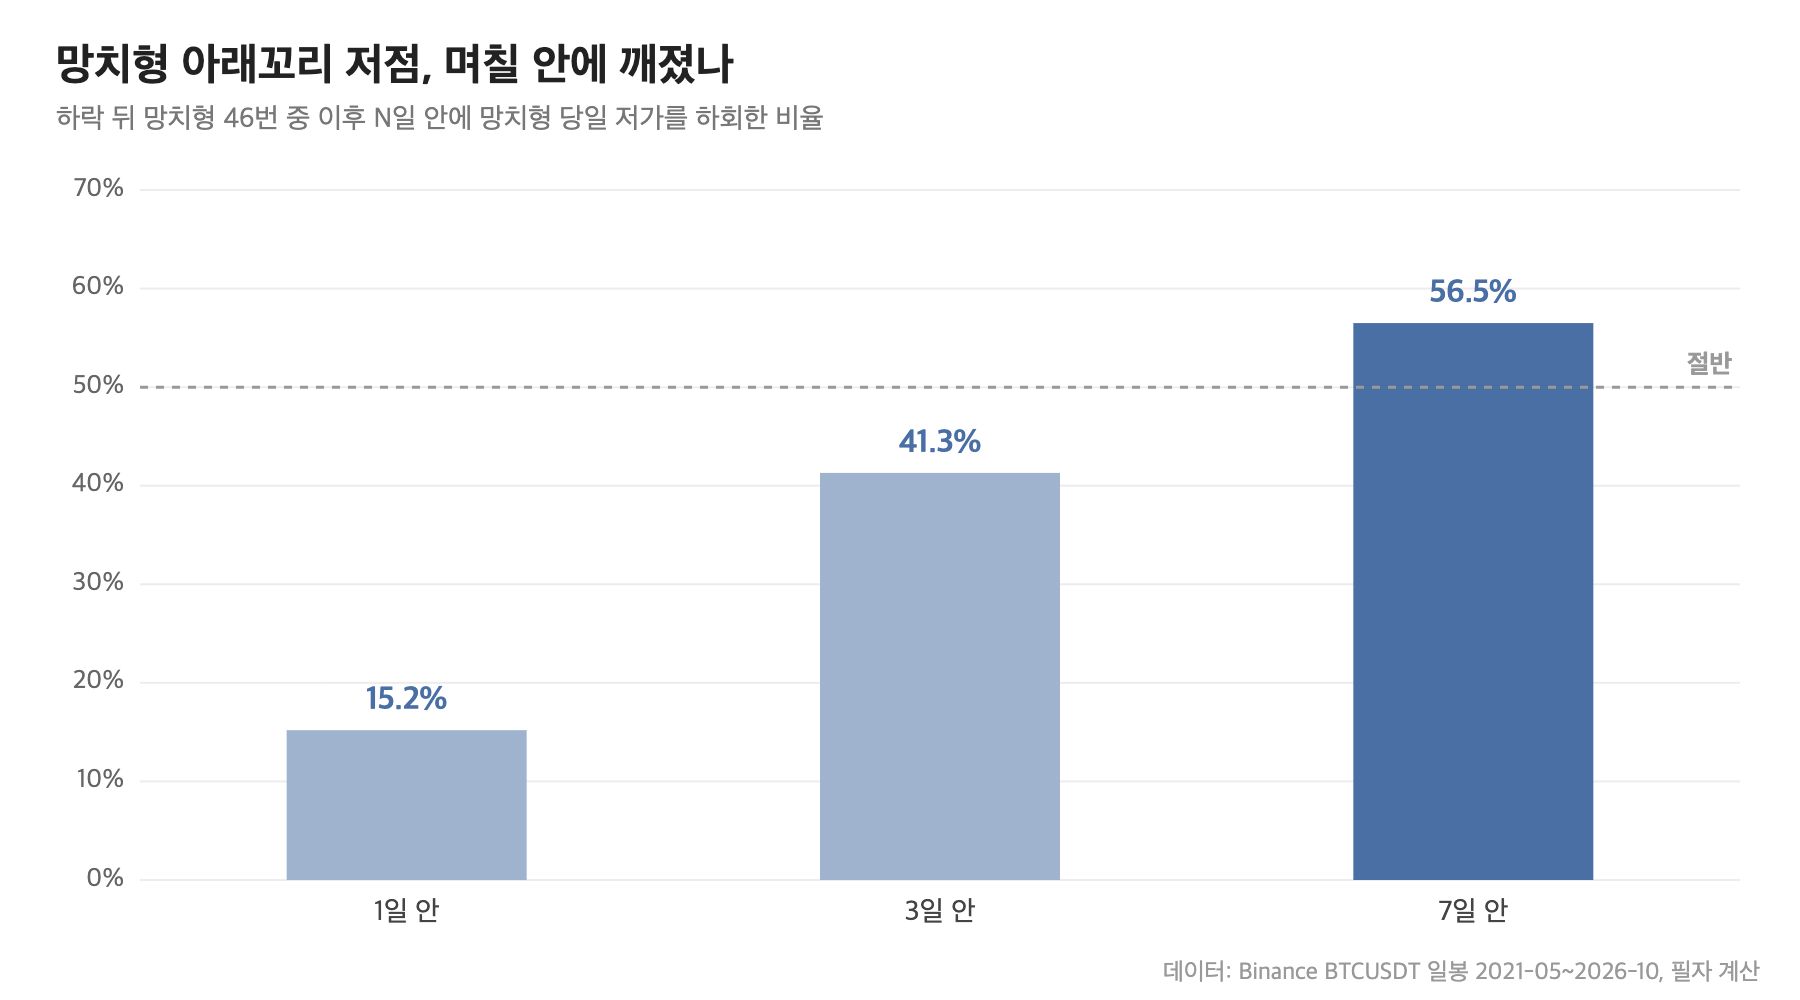
망치형을 보고 사는 사람들이 흔히 쓰는 원칙이 "꼬리 저점 깨지면 손절"인데요, 그 저점이 실제로 얼마나 버텼는지도 세어봤습니다.

비트코인 망치형 캔들 저가가 이후 깨진 비율
비트코인 망치형 캔들 저가가 이후 깨진 비율 (데이터: Binance BTCUSDT 일봉 2021-05~2026-10, 필자 계산)

다음 날 바로 깨진 경우가 15.2%, 3일 안에 41.3%, 7일 안에는 56.5%였습니다. 과반이 일주일 안에 꼬리 저점을 한 번은 밟고 지나갔다는 뜻입니다. 승률 63%와 저점 이탈 56.5%가 동시에 성립한다는 건, 망치형 뒤엔 '한 번 더 흔들고 오르는' 경우가 많았다는 얘기이기도 합니다. 꼬리 저점에 손절을 바짝 붙이면 그 흔들림에 털리기 쉬웠던 셈이죠.

레드곰의 시각 — 지금 우리가 서 있는 자리

필자가 이번 조사에서 얻은 결론은 단순합니다. 비트코인 망치형 캔들은 '내일 오른다'는 신호가 아니라 '일주일쯤 보면 평범한 날보다 조금 유리했다'는 신호였습니다. 10월 24일 망치형은 지금 그 일주일의 한가운데에 있고, 성적표는 10월 31일 종가에 나옵니다. 저점 79,221달러를 4일째 지키고 있다는 점은 긍정적이지만, 표본의 절반 넘게가 일주일 안에 저점을 한 번은 깼다는 걸 감안하면 아직 안심하긴 이릅니다. 지난번 비트코인 나흘째 하락 뒤 다음 날 조사와 마찬가지로, 하락 뒤 하루짜리 반등을 노리는 건 데이터상 큰 우위가 없었습니다.

단, 패턴은 확률의 언어이지 예언이 아닙니다. 46번이라는 표본은 결코 크지 않고, 몇 번의 대형 반등이 빠지면 평균은 쉽게 무너집니다. 망치형의 정의(꼬리 비율, 하락 기준)를 조금만 바꿔도 숫자는 달라질 수 있다는 점도 꼭 기억해 주세요. 필자도 계속 배우는 중입니다 ^^

출처: Binance BTCUSDT 일봉 OHLC(2021-05-09~2026-10-28 마감, UTC, 2026-10-29 오전 조회). 망치형 판별·승률·저점 이탈률·평균/중앙값은 모두 필자가 원시 데이터로 직접 계산했습니다.

※ 이 글은 투자 권유가 아니며, 과거 패턴이 미래 수익을 보장하지 않습니다. 투자 판단과 책임은 본인에게 있습니다.

반응형
반응형

구글 주가가 3분기 실적 발표 직후 시간외 거래에서 9% 넘게 빠졌는데요, 결론부터 말하면 장사를 못해서가 아니라 번 돈보다 쓰는 돈이 더 빨리 늘어난 게 문제였습니다. 클라우드가 1년 새 두 배가 됐다는데 왜 주가는 거꾸로 가느냐, 이게 제일 궁금하실 텐데요. 구글 주가를 끌어내린 숫자를 질문 다섯 개로 나눠서 하나씩 짚어보겠습니다.

Q1. 구글 주가, 얼마나 빠졌나

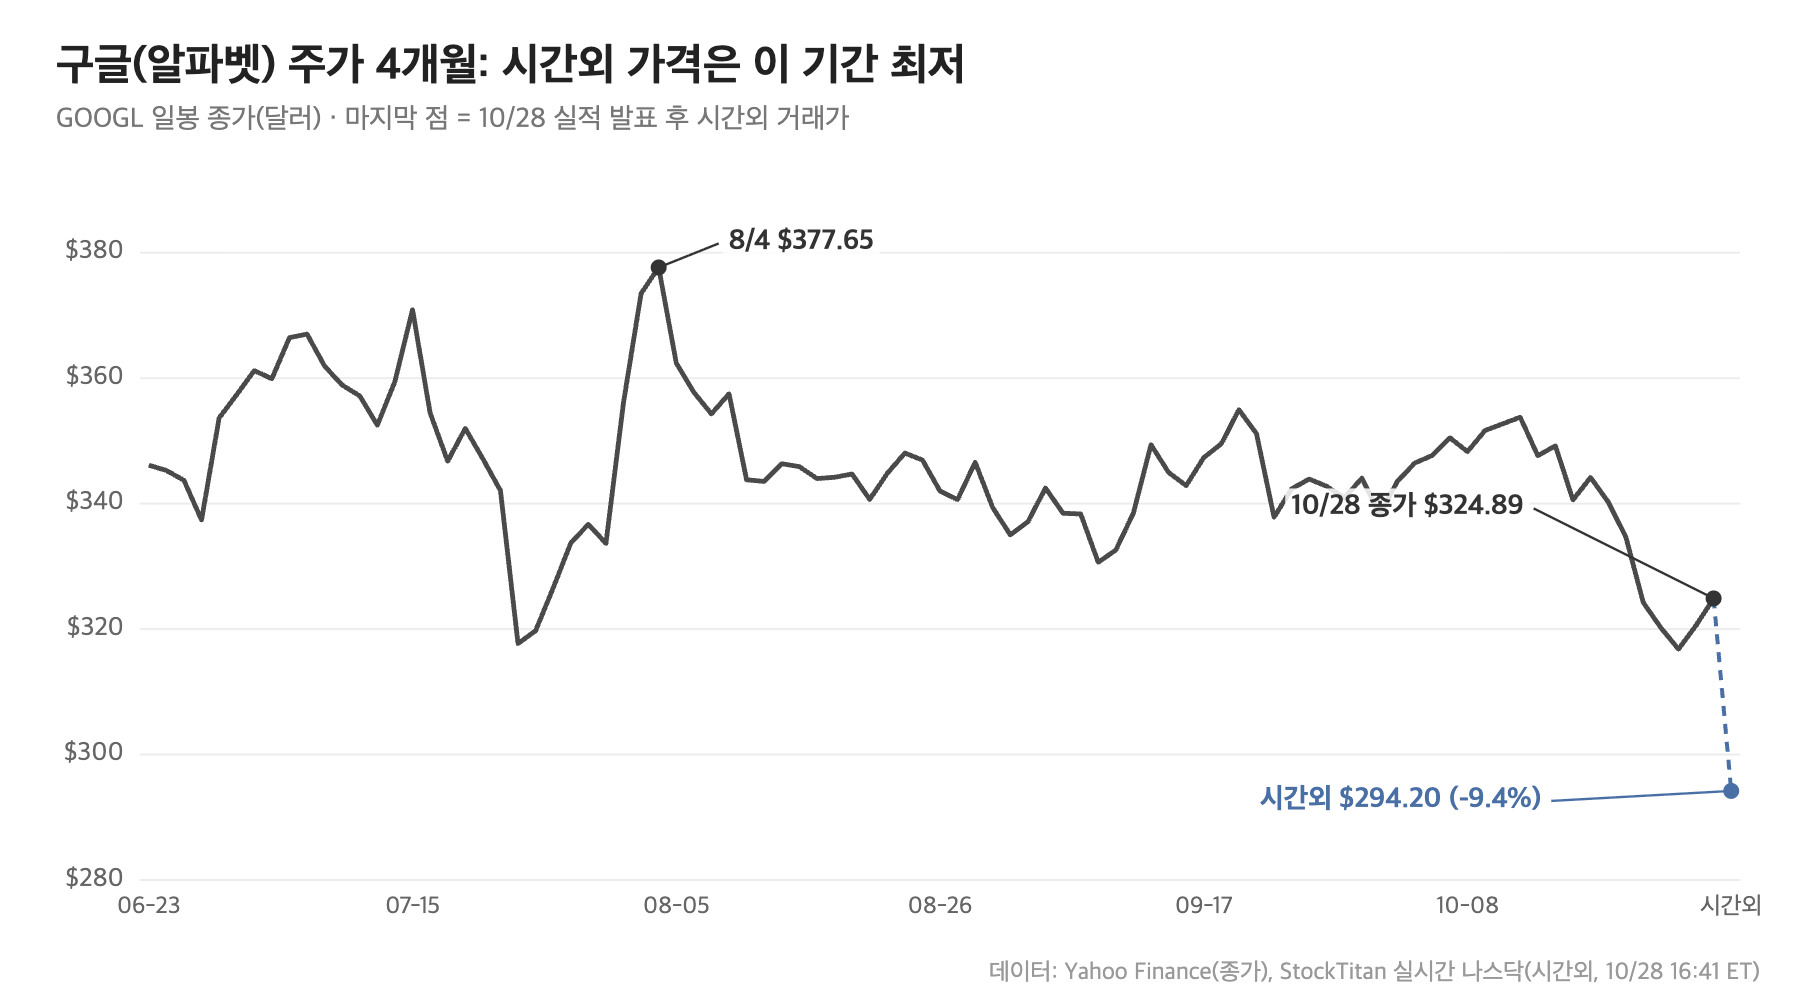
※ 주가는 미국 동부시간 10월 28일 정규장 종가와 같은 날 오후 4시 41분(한국시간 29일 오전 5시 41분) 시간외 거래가 기준이며, 원화는 1달러=1,332원으로 환산했습니다.

알파벳(구글 모회사) A주는 10월 28일 정규장을 324.89달러(약 43만 2,800원)에 마쳤습니다. 장 마감 직후 실적이 나오자 시간외에서 294.20달러(약 39만 1,900원)까지 밀려 -9.4%를 기록했습니다. 매체마다 찍은 시각이 달라 -8%에서 -11%까지 다양하게 보도됐고요. 이 가격이면 최근 4개월 중 가장 낮은 자리입니다. 실적 발표 당일 정규장 거래량도 6,030만 주로, 직전 20거래일 평균(2,430만 주)의 2.5배였습니다. 발표 전부터 손이 바빴다는 얘기죠.

구글(알파벳) 주가 최근 4개월 일봉 종가와 10/28 시간외 거래가
구글(알파벳) 주가 최근 4개월 일봉 종가와 10/28 시간외 거래가 (데이터: Yahoo Finance·StockTitan, 2026-10-28 16:41 ET 기준)

Q2. 실적이 그렇게 나빴나

의외로 아닙니다. 매출은 1,275억 8,000만 달러로 1년 전보다 25% 늘었고, 본업으로 번 돈인 영업이익은 405억 8,000만 달러로 30% 늘었습니다. 영업이익률(매출 중 영업이익 비중)도 30.5%에서 31.8%로 올라갔고요.

항목 2025년 3분기 2026년 3분기 변화
매출 1,023.5억 달러 1,275.8억 달러 +25%
영업이익 312.3억 달러 405.8억 달러 +30%
구글 클라우드 매출 151.6억 달러 307.1억 달러 +103%
검색·기타 매출 565.7억 달러 633.5억 달러 +12%
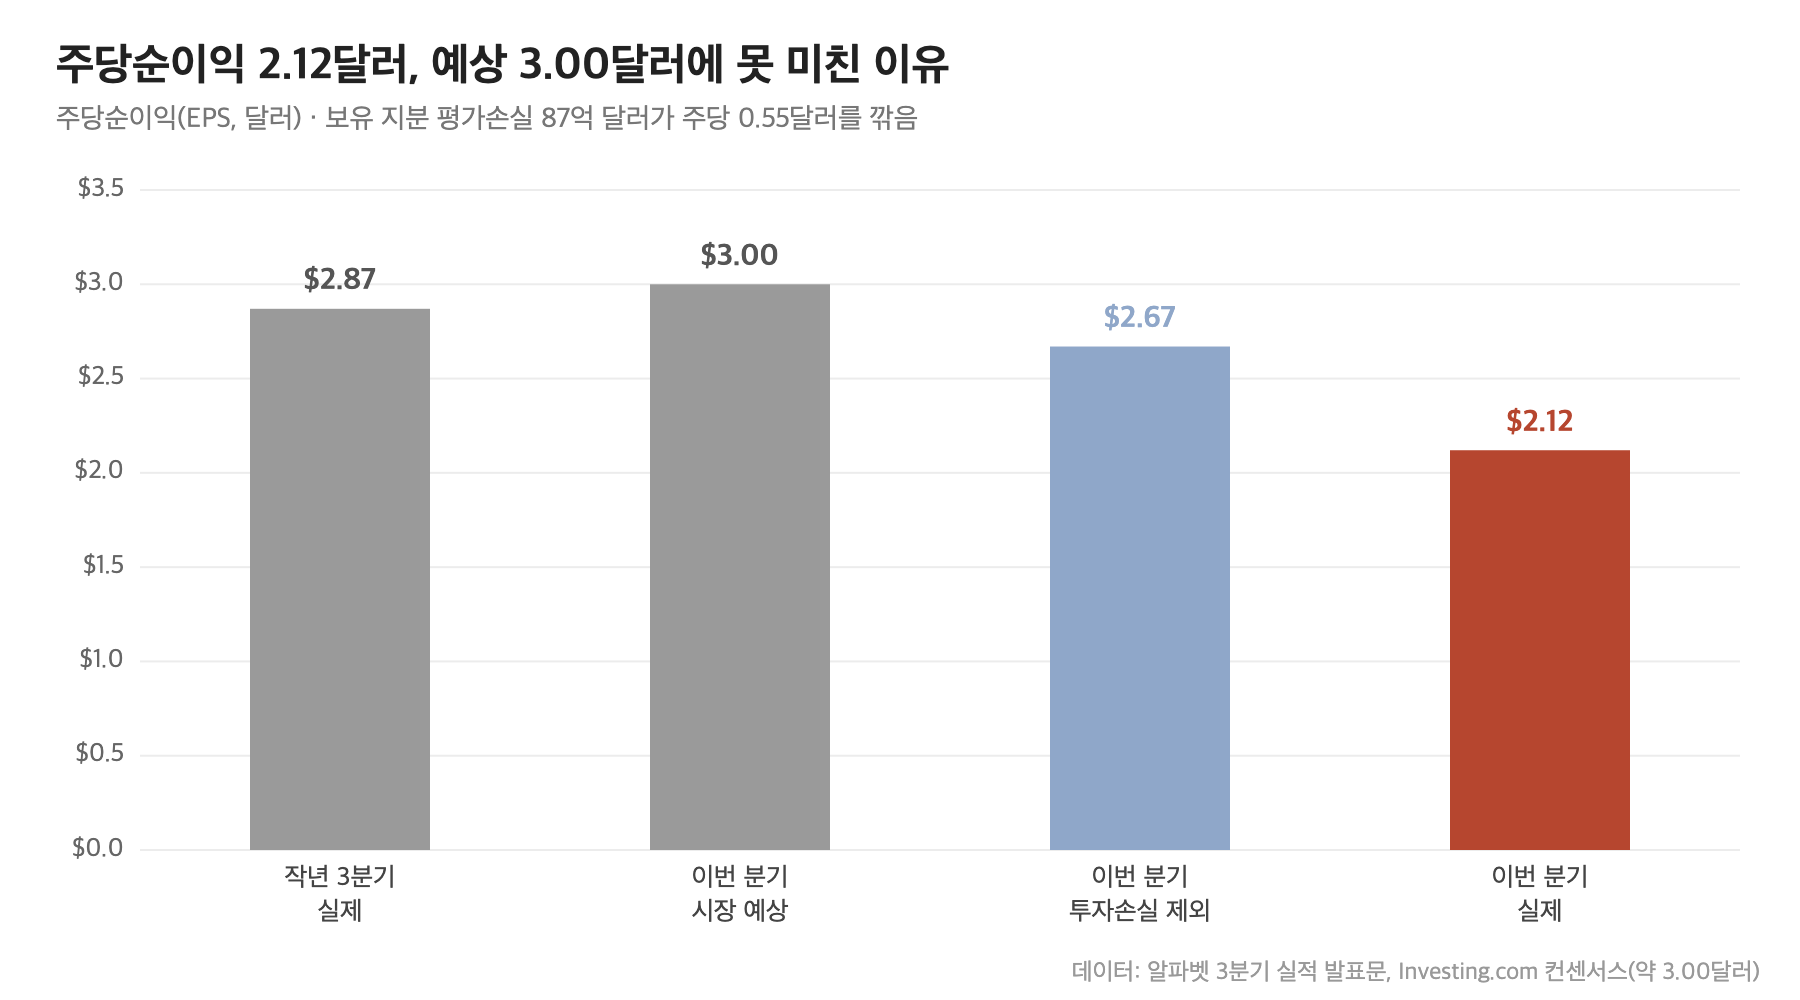
주당순이익(EPS) 2.87달러 2.12달러 -26%
설비투자(capex) 239.5억 달러 513.6억 달러 +114%
잉여현금흐름 +244.6억 달러 -90.7억 달러 적자 전환

(출처: 알파벳 2026년 3분기 실적 발표문·8-K, 2026-10-28)

문제는 주당순이익(EPS, 순이익을 주식 수로 나눈 값)입니다. 시장은 3.00달러 안팎을 기대했는데 2.12달러가 나왔습니다. 허나 이건 본업 탓이 아닙니다. 알파벳이 들고 있는 다른 회사 지분의 가치가 떨어져 87억 달러 평가손실이 났고, 이게 주당 0.55달러를 깎았습니다. 이걸 빼면 2.67달러. 그래도 예상엔 못 미치지만 '어닝 쇼크'라고 부를 만큼은 아니죠.

알파벳 주당순이익 실제치와 시장 예상 비교
알파벳 주당순이익 실제치와 시장 예상 비교 (데이터: 알파벳 실적 발표문·Investing.com, 2026-10-28 기준)

Q3. 그럼 구글 주가는 왜 이렇게 빠졌나

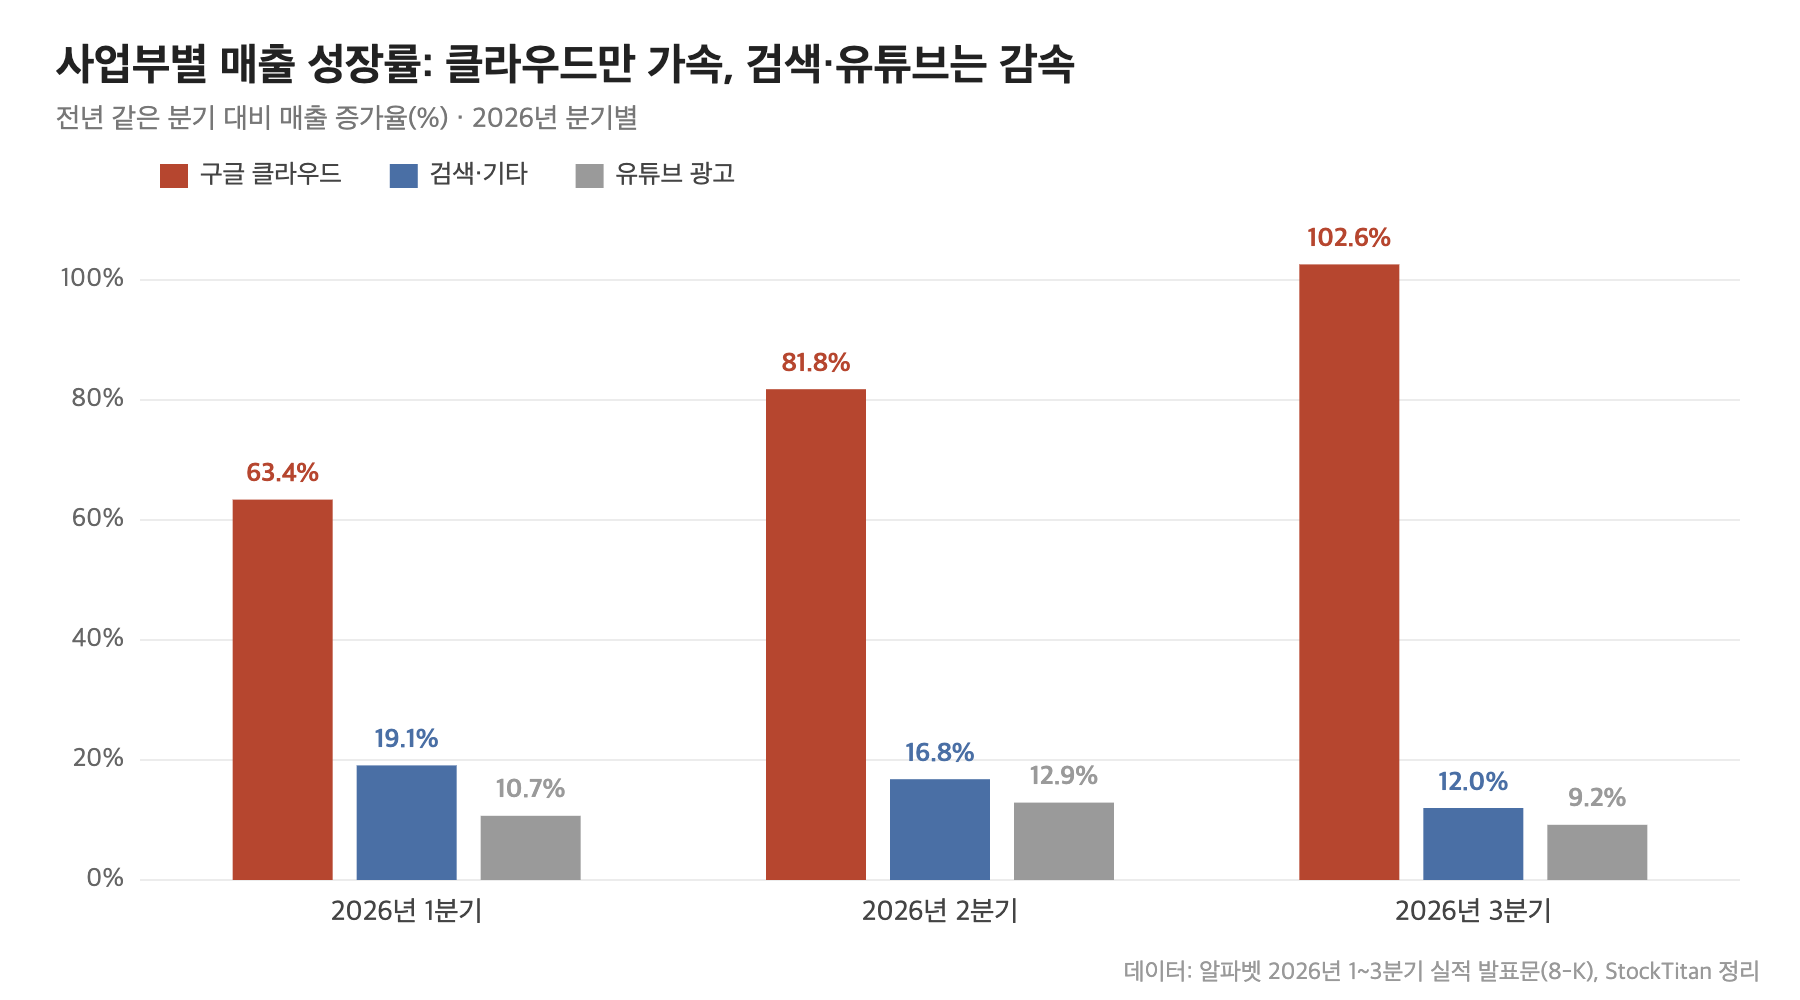
필자가 보기엔 두 겹입니다. 첫 겹은 '돈 버는 엔진의 교대'입니다. 구글 클라우드는 1분기 63%, 2분기 82%, 3분기 103%로 성장이 빨라졌는데, 회사 이익의 대부분을 대는 검색은 19% → 17% → 12%로 식었습니다. 시장 예상(약 649.6억 달러)보다도 검색 매출이 16억 달러가량 적었고요. 유튜브 광고도 13%에서 9%로 내려왔습니다.

알파벳 사업부별 매출 성장률, 2026년 1~3분기
알파벳 사업부별 매출 성장률, 2026년 1~3분기 (데이터: 알파벳 실적 발표문, 2026-10-28 기준)

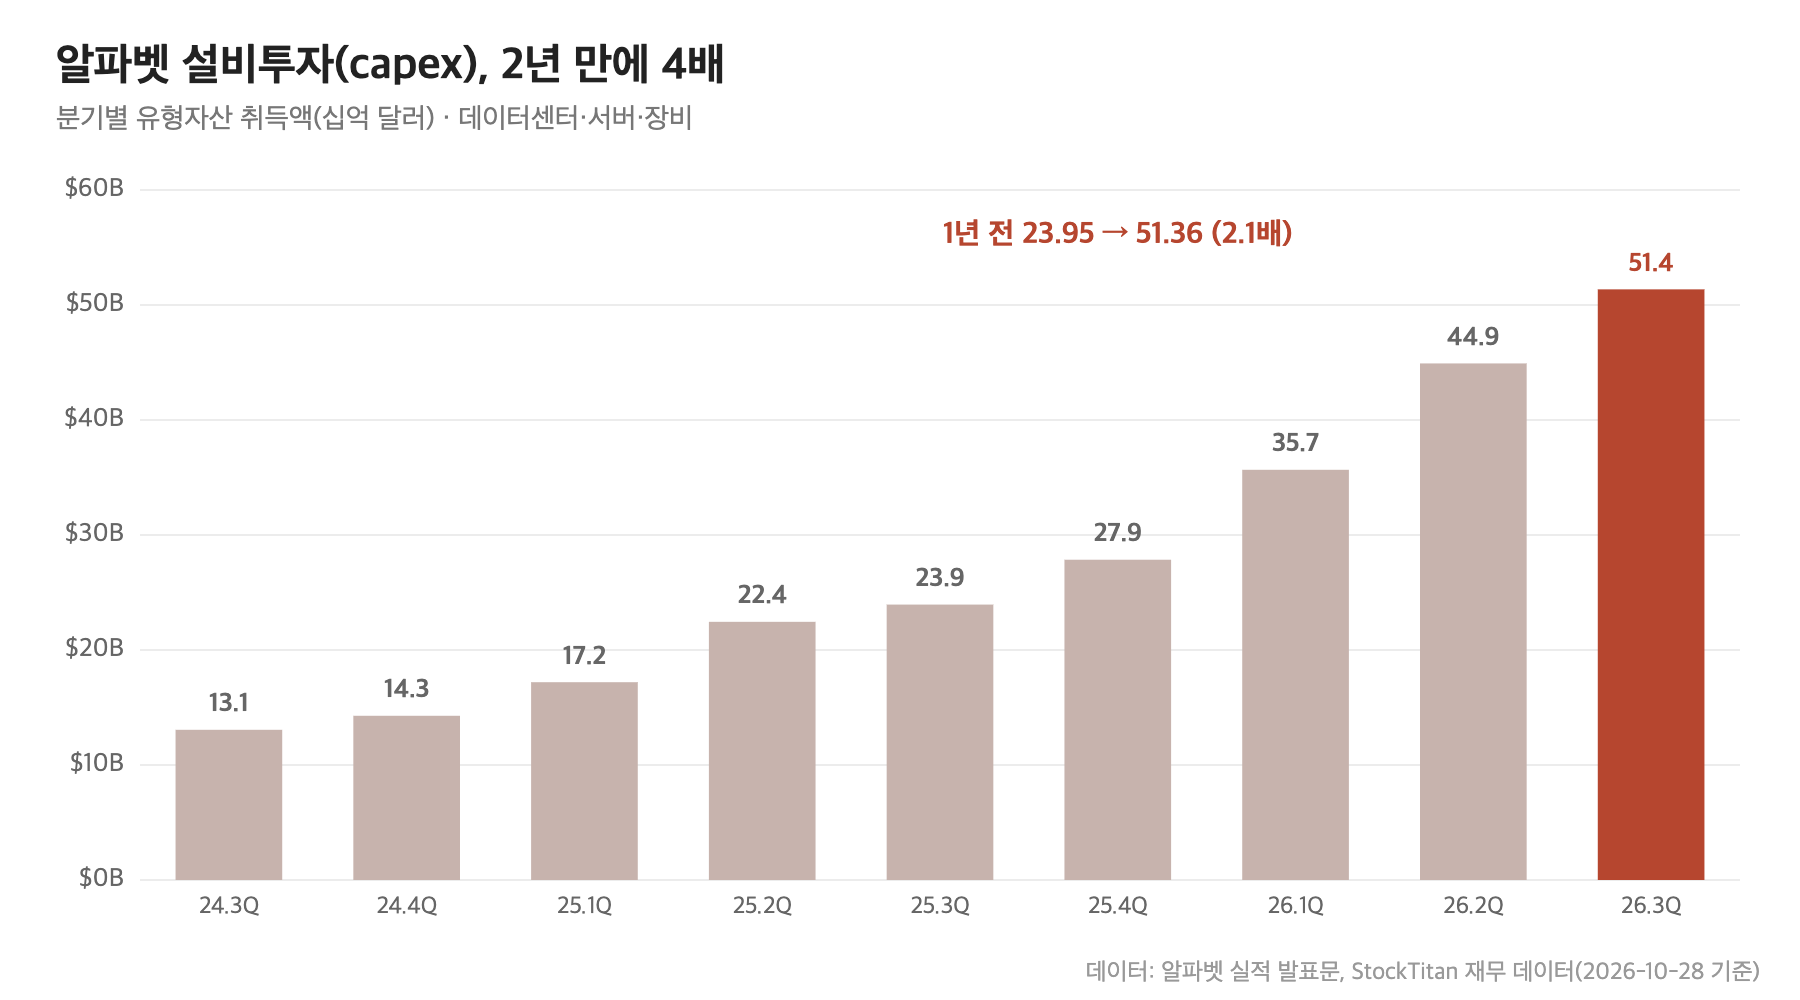
두 번째 겹이 더 무겁습니다. 클라우드를 키우려면 데이터센터와 AI 칩을 사야 하는데, 그 설비투자가 분기 513억 6,000만 달러까지 불었습니다. 2년 전 130억 달러의 4배, 1년 전의 2.1배입니다 ㄷㄷ

알파벳 분기별 설비투자(capex) 추이
알파벳 분기별 설비투자(capex) 추이 (데이터: 알파벳 실적 발표문·StockTitan, 2026-10-28 기준)

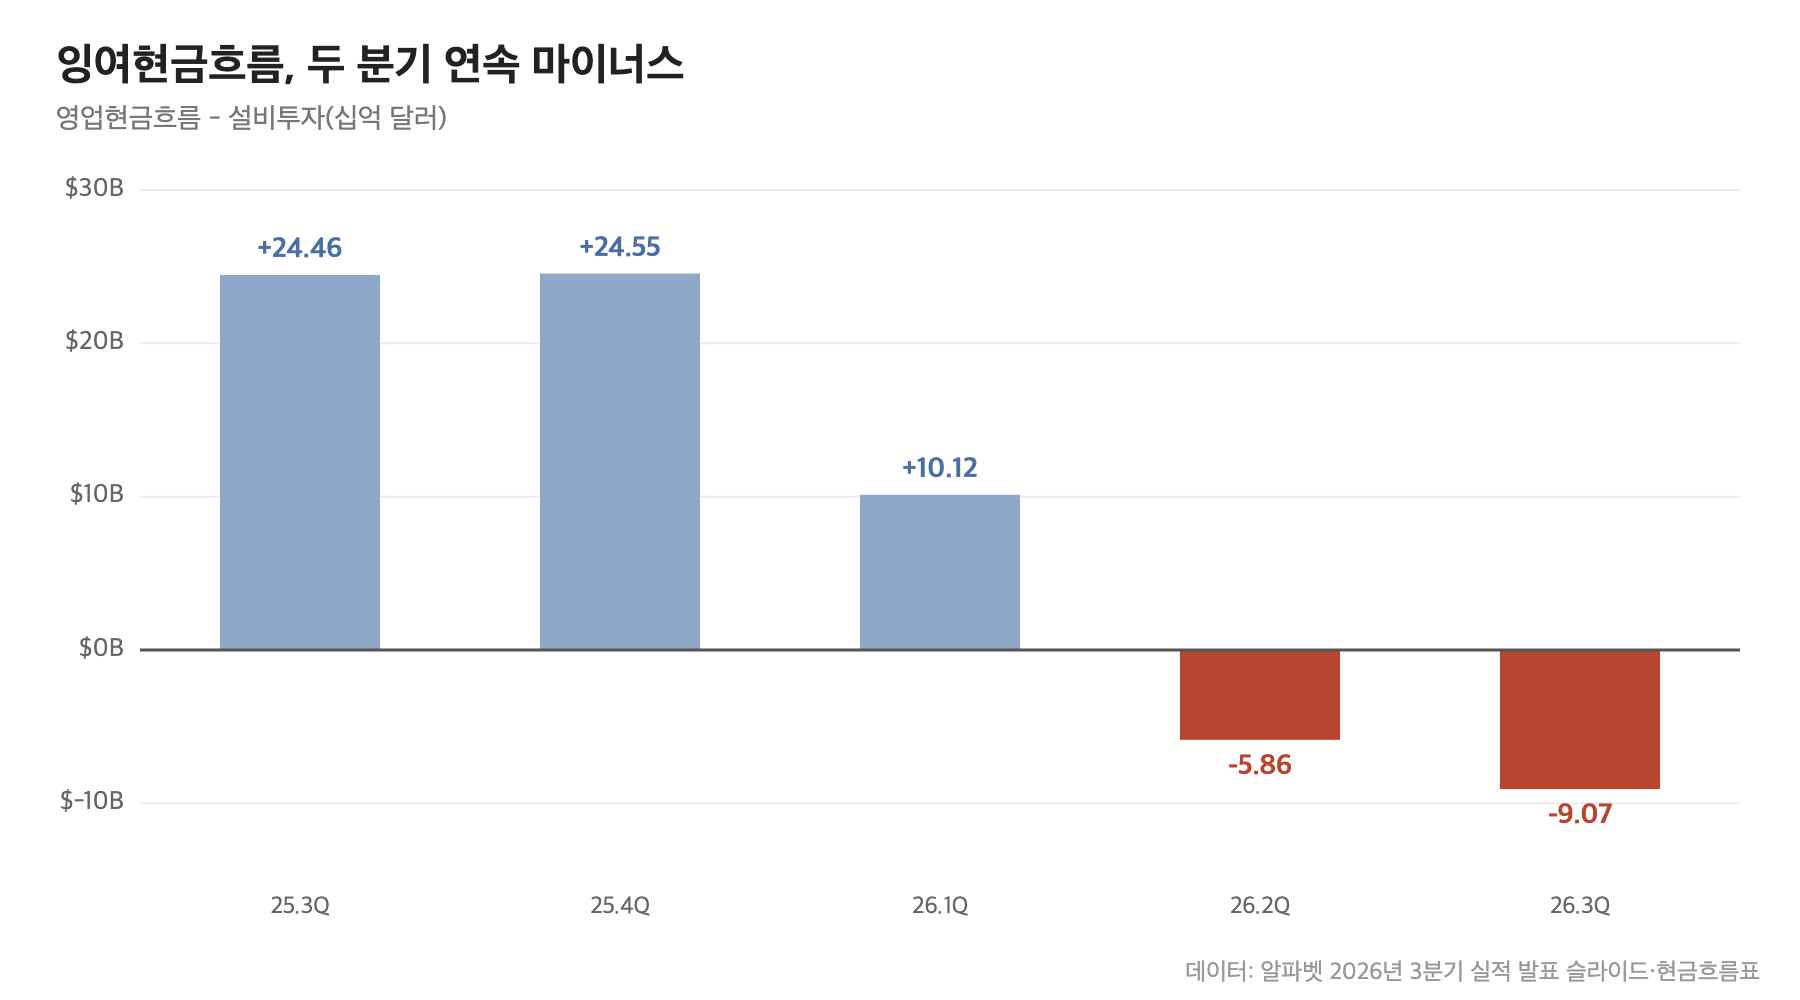
그 결과 영업으로 들어온 현금(422억 9,000만 달러)보다 설비투자가 더 커져서, 잉여현금흐름(번 현금에서 투자비를 뺀 것)이 -90억 7,000만 달러가 됐습니다. 2분기 -58억 6,000만 달러에 이어 두 분기 연속 마이너스입니다. 1년 전엔 +244억 6,000만 달러였는데 말이죠.

알파벳 분기별 잉여현금흐름
알파벳 분기별 잉여현금흐름 (데이터: 알파벳 3분기 실적 슬라이드, 2026-10-28 기준)

현금이 모자라니 메우는 방법도 바뀌었습니다. 이번 분기 회사채로 287억 달러를 빌렸고, 시장에서 새 주식을 팔아 124억 달러를 조달했습니다. 2025년 같은 기간 398억 달러어치 자사주를 사들이던 회사가 올해는 자사주를 한 주도 안 샀고요. 주주 입장에선 '내 몫이 늘던 회사'가 '내 몫이 조금씩 희석되는 회사'로 바뀐 셈입니다. 시장이 반응한 건 이 지점이라고 봅니다.

Q4. 다른 빅테크와 비교하면 구글 주가 반응이 과한가

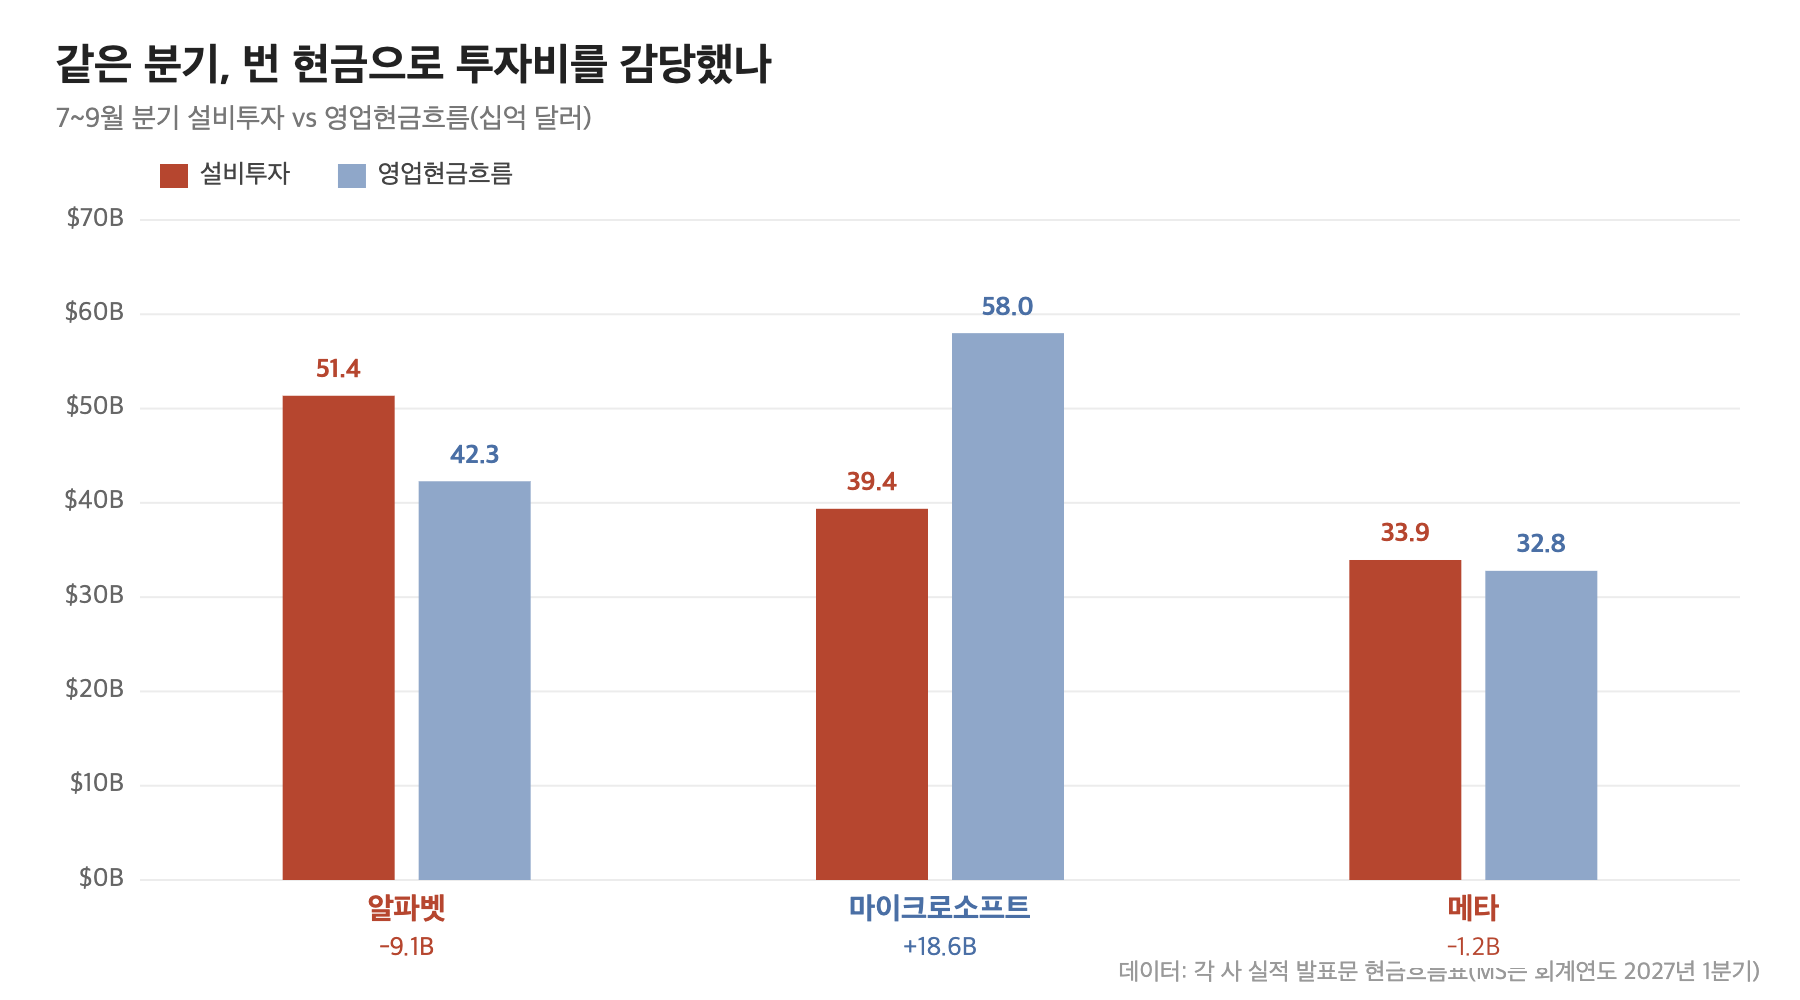
같은 날 실적을 낸 마이크로소프트와 같은 분기 숫자를 나란히 놓아봤습니다.

알파벳·마이크로소프트·메타 7~9월 분기 설비투자와 영업현금흐름 비교
알파벳·마이크로소프트·메타 7~9월 분기 설비투자와 영업현금흐름 비교 (데이터: 각 사 실적 발표문, 2026-10-28 기준)
  • 알파벳: 설비투자 513.6억 달러 > 영업현금 422.9억 달러 → 91억 달러 부족
  • 마이크로소프트: 393.7억 달러 < 580.0억 달러 → 186억 달러 여유
  • 메타: 339.4억 달러 > 327.9억 달러 → 12억 달러 부족

투자를 가장 많이 하면서, 번 현금으로 감당 못 하는 폭도 가장 큰 곳이 알파벳입니다. 마이크로소프트가 시간외에서 오르고 알파벳이 빠진 건 이 차이가 크다고 봅니다.

Q5. 앞으로 뭘 보면 되나

회사는 7월에 올해 설비투자를 1,950억~2,050억 달러로 제시했습니다. 9개월간 1,319억 5,000만 달러를 썼으니, 4분기에만 630억~730억 달러를 더 쓴다는 계산이 나옵니다. 3분기보다 23~42% 많은 금액입니다. 내년엔 "크게 늘린다"고까지 했고요.

레드곰의 시각

필자는 이번 구글 주가 급락을 '실적 실망'보다는 '현금 계산서에 대한 재평가'로 봅니다. 클라우드 103% 성장은 진짜고, 영업이익도 30% 늘었습니다. 허나 주식은 결국 주주에게 돌아올 현금의 값인데, 그 현금이 두 분기째 마이너스이고 4분기엔 더 쓰겠다니 할인을 받는 거죠. 다만 알파벳은 9월 말 현금성 자산 2,651억 달러를 들고 있어서 당장 곳간이 비는 회사는 아닙니다. 필자라면 두 가지만 보겠습니다. 며칠 안에 나올 분기보고서(10-Q)의 클라우드 수주잔고, 그리고 4분기 설비투자가 가이던스 하단(630억 달러)에 가까운지 상단(730억 달러)에 가까운지요. 전에 다룬 넷플릭스 주가 2년 최저 때도 그랬지만, 빅테크는 '얼마 벌었나'보다 '앞으로 얼마 쓸 건가'에 주가가 더 크게 움직이더군요. 물론 필자 판단이 틀릴 수 있습니다 ^^

출처: 알파벳 2026년 3분기 실적 발표문(SEC 8-K Exhibit 99.1, 2026-10-28) 및 실적 슬라이드, 마이크로소프트·메타 같은 분기 실적 발표문, StockTitan "Google Earnings: Cloud Revenue Up 103%"(2026-10-28 16:19 ET), Benzinga·Investing.com 실적 보도(2026-10-28), Yahoo Finance GOOGL 일봉·원/달러 환율(2026-10-29 조회). 거래량 배수·4분기 잔여 설비투자 계산·원화 환산은 필자 계산입니다.

※ 이 글은 투자 권유가 아니며, 투자 판단과 책임은 본인에게 있습니다. 시간외 가격은 정규장 개장 후 크게 달라질 수 있습니다.

반응형

+ Recent posts